公開日: 2026年10月14日 | 最終更新日:2026年10月14日
長年放置していたプロミスから突然督促が届き、どうすればいいか不安になっていませんか。
この記事を読むことで、ご自身のケースが時効の条件を満たしているかを判断し、プロミスに連絡することなく「時効の援用」を成功させて、借金の返済義務と信用情報の傷を消し去ることができる状態になります。
適切な手続きを踏めば、借金の踏み倒しではなく、法的に認められた権利を行使して借金の消滅が可能です。
この記事でわかること
- 借金の時効を成立させるための3つの必須条件
- 時効の権利を失ってしまう連絡や返済時のNG行動
- 内容証明郵便で行う「時効援用」の具体的な手続き
- 時効成立による信用情報(ブラックリスト)の回復時期
- 1. プロミスから届く「和解提案書」や「ご通知」は時効成立のサイン?
- 2. プロミスの借金が時効で消滅するための3つの必須条件
- 3. プロミスに連絡する前に!時効を台無しにする3つのNG行動
- 4. プロミスの時効を成立させる「時効援用」の具体的な手続きと流れ
- 5. 【緊急】裁判所から「支払督促」が届いた場合の時効援用ルール
- 6. プロミス以外の会社名で督促が届いた場合の対処法
- 7. 時効が成立したらブラックリストはいつ消える?信用情報の回復時期を解説
- 8. 自分での時効援用手続きが不安な場合は専門家への相談が確実
- 9. 【解決事例】内容証明作成サービスでプロミスの時効を成立させたケース
- 10. プロミスの時効に関するよくある質問
- 11. まとめ
プロミスから届く「和解提案書」や「ご通知」は時効成立のサイン?
プロミスから「和解提案書」や「ご通知」といった書類が届いた場合、それは借金の消滅時効が成立する可能性がある一つのサインです。
債権者側も時効が近づいていることを認識しており、時効の成立を阻止するために、少額の返済や和解を提案して債務を承認させようとします。
安易に連絡を取ったり和解案に同意したりすると、時効が中断(更新)され、和解後の返済義務が確定してしまうため、慎重な対応が求められます。
では、借金の時効を成立させるためには、具体的にどのような条件が必要なのでしょうか。

プロミスの借金が時効で消滅するための3つの必須条件
プロミスのような消費者金融からの借金は、特定の条件を満たすことで時効により返済義務が消滅します。
重要なのは「何年経過したか」と「どのような手続きを踏んだか」です。
主に「最終取引から5年以上経過」「時効の援用」「時効の更新事由がない」という3つの条件をすべて満たす必要があります。
これらの条件を一つずつ詳しく確認していきましょう。
最後の取引日から5年以上が経過している
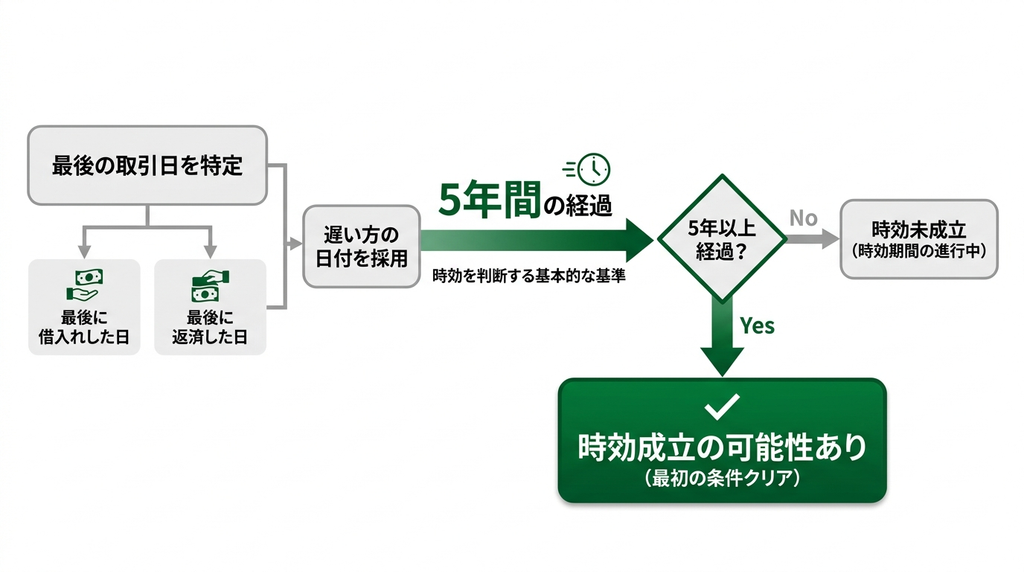
プロミスの借金時効を成立させるための最初の条件は、最後の取引から5年以上が経過していることです。
この「最後の取引日」とは、最後に返済した日または最後に借入れをした日のうち、遅い方を指します。
何年前に取引をやめたか記憶が曖昧な場合でも、この5年という期間が時効を判断する上での基本的な基準となります。
時効の利益を受ける意思をプロミスに伝えている(時効の援用)
借金の時効は、単に5年という期間が経過しただけで自動的に成立するものではありません。
時効によって利益を受ける本人が、「時効が成立したので、借金は支払いません」という意思をプロミスに対して明確に伝える必要があります。
この法的な手続きを「時効の援用」と呼びます。
この援用手続きを行わない限り、返済義務はなくなりません。

裁判や差し押さえなど時効が更新(中断)される事由がない
過去5年の間に、プロミスから裁判上の請求(訴訟や支払督促)をされていないことも条件です。
裁判所から訴状や支払督促が届き、それに対して適切な対応を取らずに判決などが確定した場合、時効期間はリセットされ、その時点から10年に延長されます。
これを時効の更新(旧民法での中断)といい、この事由があると5年が経過していても時効は成立しません。

プロミスに連絡する前に!時効を台無しにする3つのNG行動
時効の条件を満たしている可能性がある場合、プロミスへの不用意な接触は非常に危険です。
滞納している状況で、その場の一言やわずかな返済によって、時効の権利をすべて失ってしまう恐れがあります。
時効を成立させるためには、絶対に避けるべき行動を理解しておくことが重要です。
では、具体的にどのような行動がNGなのでしょうか。
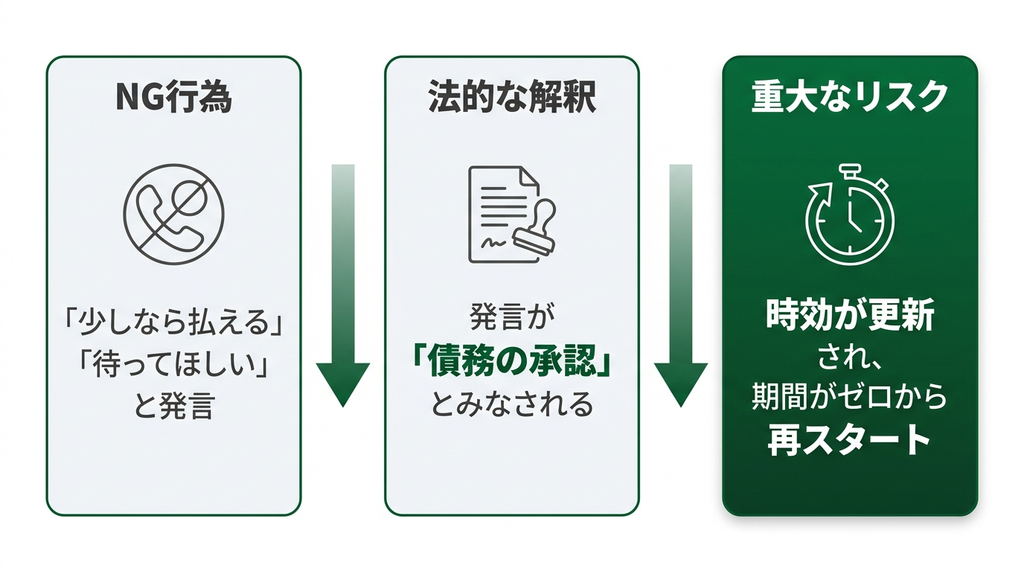
電話をかけて返済について話してしまう
督促状に書かれた電話番号に連絡し、返済に関する話をすることは絶対に避けるべきです。
例えば、「少しなら払えます」「支払いを待ってほしい」といった発言をその場ですると、債務の存在を認めたと見なされます。
これにより時効が更新され、時効期間がゼロから再スタートしてしまうリスクが非常に高いです。
送られてきた和解提案書やアンケートに回答・返送する
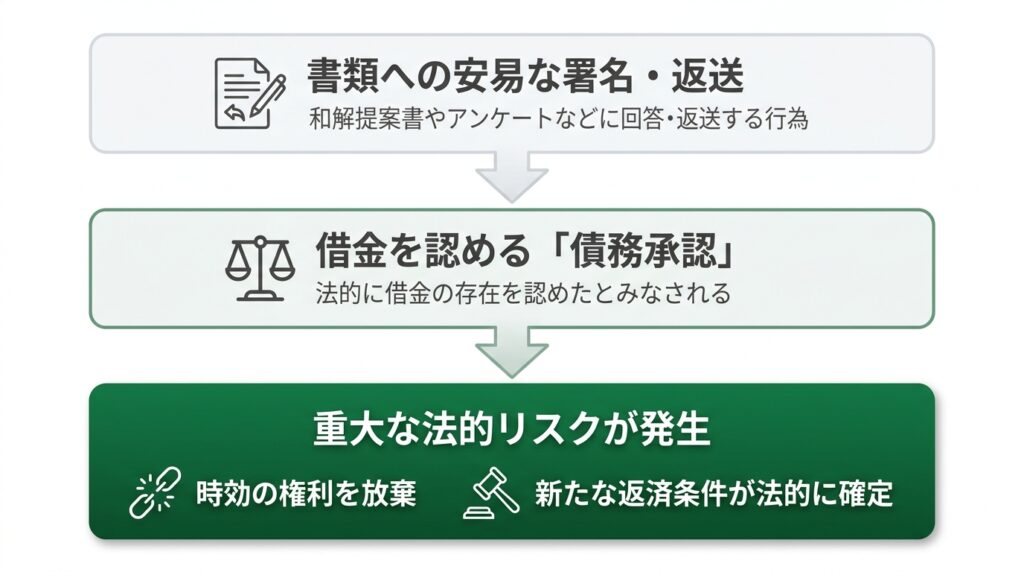
プロミスから送られてくる「和解提案書」や「ご連絡のお願い」といった書類に安易に署名・捺印して返送してはいけません。
これらの書類に回答することは、借金の存在を認める行為にあたります。
特に和解案に同意すると、時効の権利を放棄したことになり、和解後の新たな条件での返済義務が法的に確定してしまいます。
借金の一部を試しに支払ってしまう
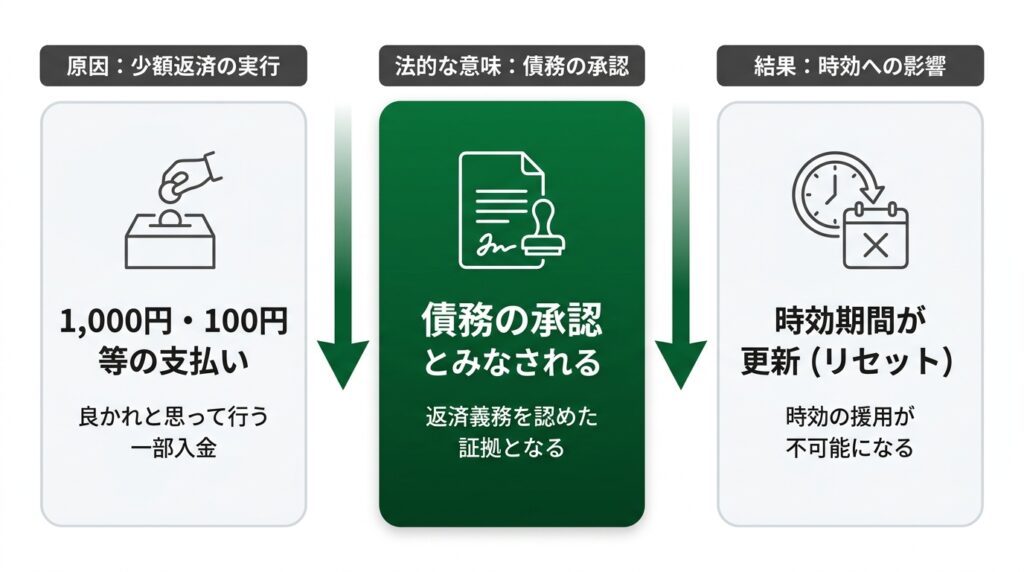
たとえ1,000円や100円といった少額であっても、借金の一部を返済してしまうと「債務の承認」とみなされます。
長期間の滞納を経て時効期間が満了していても、一度でも返済を行えば、その時点で時効は更新されます。
良かれと思って少しだけ支払う行為が、時効の援用を不可能にする最も典型的な失敗例です。
プロミスの時効を成立させる「時効援用」の具体的な手続きと流れ
プロミスの時効を成立させるための「時効の援用」は、法的な意思表示として正確に行う必要があります。
手続きは大きく分けて、意思表示のための書面を作成し、それを証拠が残る形でプロミスへ送付するという2つのステップで進めます。
この手続きを確実に行うことで、返済義務を正式に消滅させられます。
特に重要な「時効援用通知書」の作成と送付方法について詳しく解説します。
「時効援用通知書」という意思表示の書面を作成する
まず、「時効援用通知書」という書面を作成します。
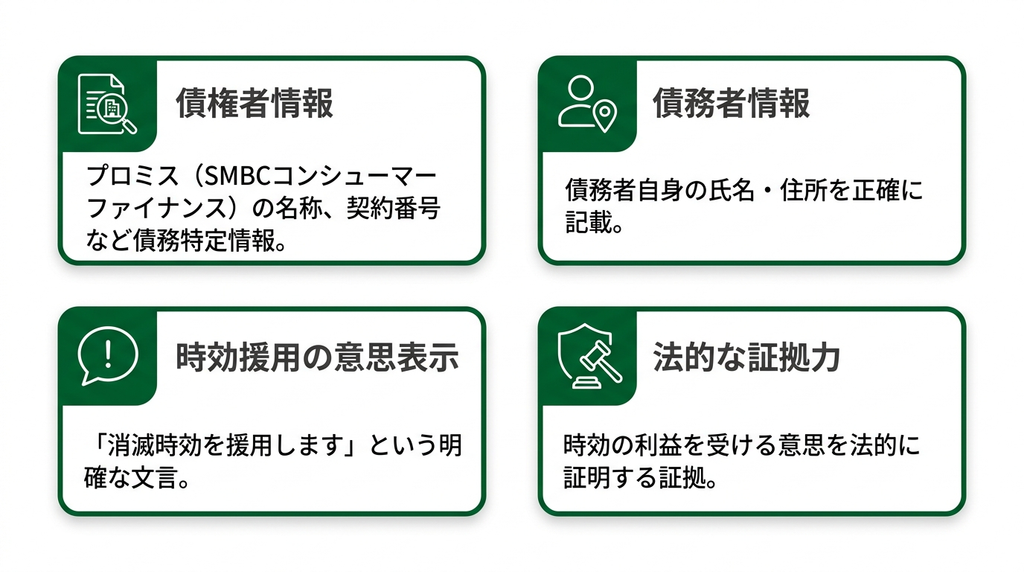
この書類には、債権者であるプロミス(SMBCコンシューマーファイナンス株式会社)の名称、契約番号などの債務を特定する情報、債務者自身の氏名・住所、そして「消滅時効を援用します」という明確な意思表示を記載する必要があります。
この書面が、時効の利益を受ける意思を法的に証明する証拠となります。
作成した通知書を内容証明郵便でプロミスへ送付する
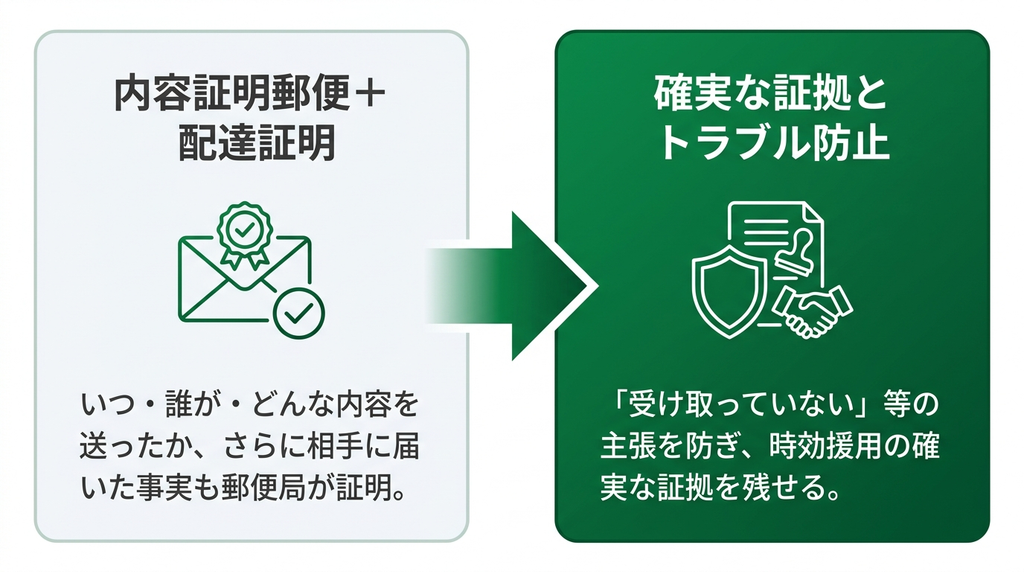
作成した時効援用通知書は、普通郵便ではなく「内容証明郵便」でプロミスへ送付します。
内容証明郵便とは、いつ、どのような内容の文書を、誰が誰に送ったのかを郵便局が証明してくれるサービスです。
さらに「配達証明」を付けることで、相手に届いた事実も証明できます。
これにより、「通知は受け取っていない」といった後日のトラブルを防ぎ、確実に時効を援用した証拠を残せます。
【緊急】裁判所から「支払督促」が届いた場合の時効援用ルール
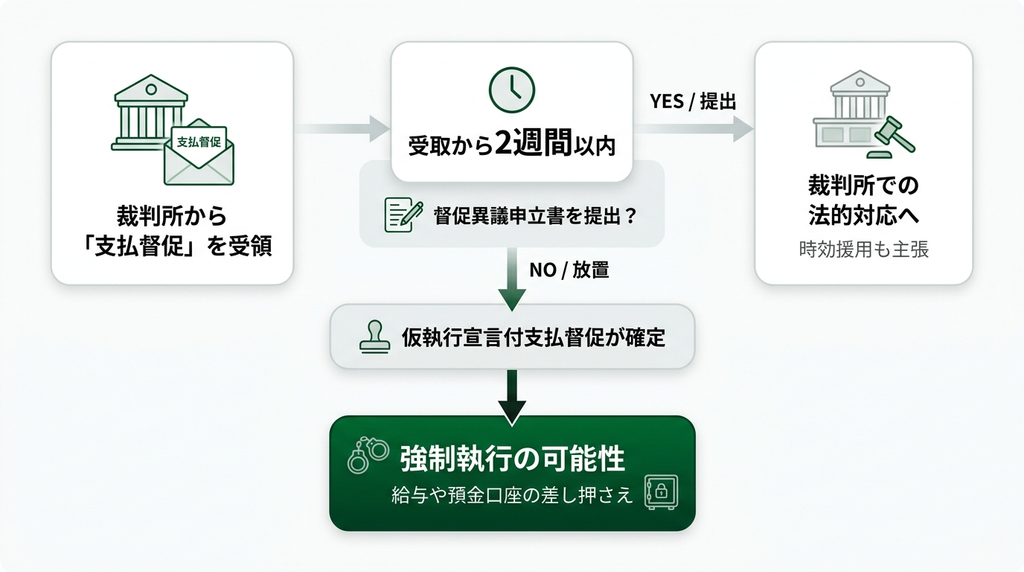
自宅に裁判所から「支払督促」や「訴状」といった書類が届いた場合、それは非常に緊急性の高い事態です。
これらの書類を無視すると、債権者側の主張が全面的に認められ、強制執行(給与や預金口座の差し押さえなど)が行われる可能性があります。
支払督促の場合、受け取ってから2週間以内に「督促異議申立書」を裁判所に提出しないと、仮執行宣言付支払督促が確定し、強制執行の申し立てが可能になります。
この段階では、単に時効援用通知を送るだけでは不十分であり、裁判所を通じた法的な対応が必須となります。
プロミス以外の会社名で督促が届いた場合の対処法
長年返済していない借金の場合、借り入れをした「プロミス」ではなく、別の会社名で請求が来ることがあります。
これはプロミスの社名変更や、債権が別の会社に譲渡されたことが原因です。
請求元の名前が違っても、元の契約がプロミスであれば時効を援用できる可能性は残っています。
具体的な会社名ごとに見ていきましょう。
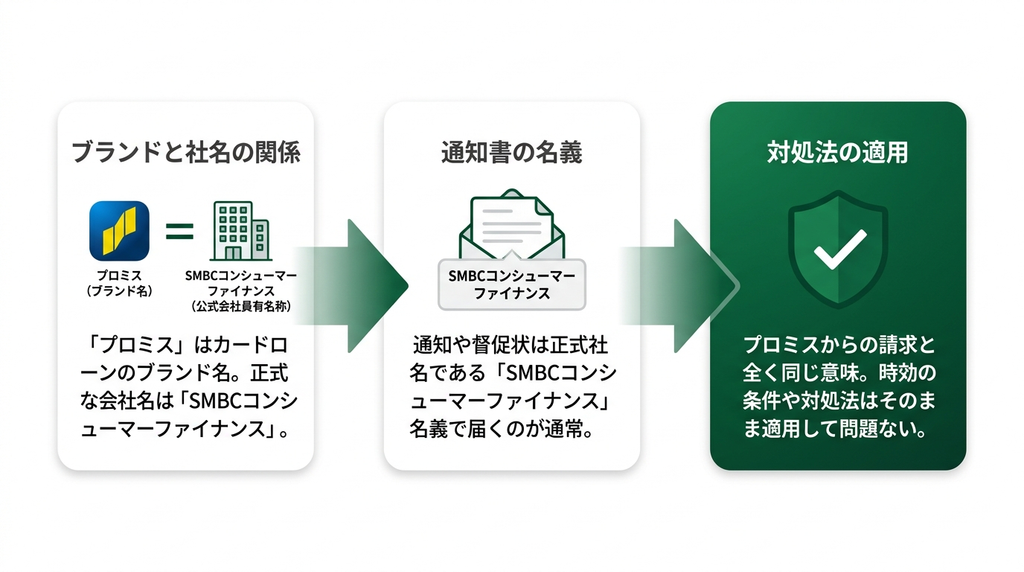
SMBCコンシューマーファイナンス名義で通知が来たケース
現在、「プロミス」はSMBCコンシューマーファイナンス株式会社が提供するカードローンのブランド名です。
そのため、正式な社名である「SMBCコンシューマーファイナンス」名義で通知書や督促状が届くのは通常のことです。
これはプロミスからの請求と全く同じ意味を持つため、これまで解説してきた時効の条件や対処法をそのまま適用して問題ありません。
アビリオ債権回収など債権回収会社に譲渡されたケース
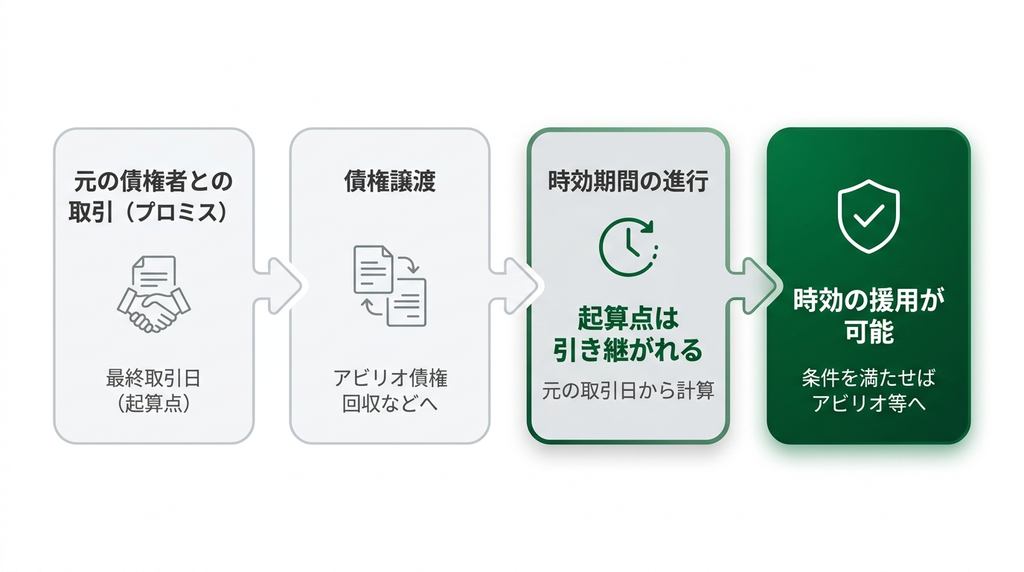
プロミスは、長期間滞納されている債権を「アビリオ債権回収」などの債権回収専門の会社(サービサー)に譲渡することがあります。
この場合、請求元はアビリオ債権回収に変わりますが、時効期間を計算する起算点は、元のプロミスとの取引日から引き継がれます。
したがって、請求元が変わっても時効の条件を満たしていれば、譲渡先のアビリオ債権回収に対して時効の援用が可能です。
アビリオ債権回収からの請求と時効援用については「アビリオ債権回収を無視すると差し押さえの危険。時効援用で裁判を回避」で詳しく紹介しています。
時効が成立したらブラックリストはいつ消える?信用情報の回復時期を解説
時効援用が成功すると、信用情報機関に登録されている事故情報も最終的に削除されます。
信用情報機関JICCでは、時効援用の通知が届けば、その情報ファイルごと削除されるため時効成立後1~2か月で情報がきれいになります。
一方でCICでは、情報の種類が「未入金」から「完了」に書き換えられ、その登録から5年後に削除されるのが一般的です。
これにより、新たなローンやクレジットカードの審査に通る可能性が回復します。

自分での時効援用手続きが不安な場合は専門家への相談が確実
時効の援用手続きは自分で行うことも可能ですが、書類の不備やプロミスとのやり取りの中で不用意な発言をしてしまい、債務を承認したとみなされるリスクが伴います。
少しでも不安がある場合は、司法書士や弁護士などの専門家に相談するのが最も確実な方法です。
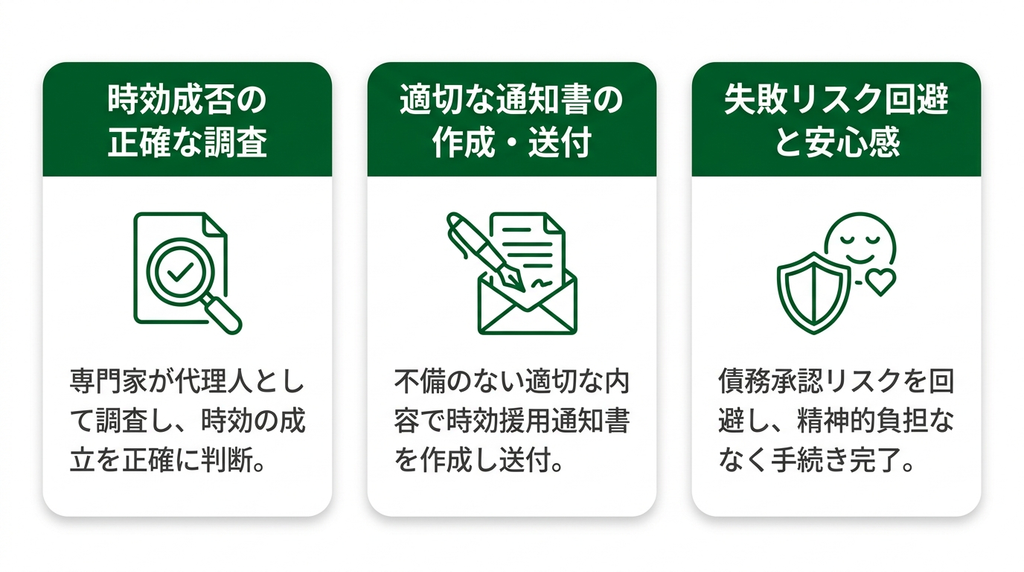
専門家は依頼者の代理人として、時効の成否を正確に調査し、適切な内容の時効援用通知書を作成・送付してくれます。
費用はかかりますが、時効を失敗させるリスクを回避し、精神的な負担なく手続きを完了できるメリットは大きいです。
【解決事例】内容証明作成サービスでプロミスの時効を成立させたケース
10年以上前にプロミスから借り入れ、その後返済できずにいたAさんのもとに、突然プロミスから督促状が届きました。
ご相談を受け、取引履歴から最終返済日から5年以上が経過しており、かつ裁判などを起こされた形跡もないことを確認しました。
そこで、当事務所の「内容証明作成サービス」を利用し、Aさん名義で時効を援用する旨の通知書を作成・送付。
後日、プロミスからの請求は完全に止まり、無事に時効の援用が成功し、返済義務が消滅しました。
このように専門家のサービスを利用することで、安全かつ確実に時効を成立させることが可能です。
当事務所の内容証明作成サービスについては「内容証明作成サービス」で詳しく紹介しています。

電話も来所も不要。ご家族に知られずに相談可能
相談件数 20,000 件突破
LINE無料相談のご利用実績
午前中の質問は当日中に回答(土日祝日をのぞく)
プロミスの時効に関するよくある質問
ここでは、プロミスの時効援用に関して多く寄せられる質問にお答えします。
プロミスに電話して最終返済日を聞いても問題ないですか?
安易に電話で問い合わせることは避けるべきです。
最終返済日を確認するだけのつもりでも、会話の中でうっかり返済の意思を示唆するような発言をその場ですると、債務を承認したと見なされ、時効が更新される危険性があります。
最終取引日は信用情報を開示するなど、別の方法で確認するのが安全です。

プロミスの時効援用を自分で行う場合、費用はいくらですか?
自分自身で時効の援用手続きを行う場合にかかる費用は、内容証明郵便の郵送代実費のみです。
料金は通常、基本料金+書留料+内容証明料+配達証明料で、合計1,500円前後となります。
専門家に依頼する費用はかかりませんが、手続きを失敗するリスクは自身で負うことになります。

もし時効が成立しなかったら、プロミスからの一括請求に応じなければいけませんか?
時効が成立しなかった場合、法的な返済義務は残るため、プロミスから元金と遅延損害金を含めた一括請求を受ける可能性が高いです。
滞納を続けると訴訟を起こされるリスクもあります。
一括での返済が困難な場合は、分割払いの交渉をするか、弁護士や司法書士に相談して任意整理などの債務整理手続きを検討する必要があります。

まとめ
プロミスの借金は、最後の取引から5年が経過し、時効の更新事由がなければ、時効の援用手続きによって返済義務を消滅させられる可能性があります。
ただし、時効は自動的に成立するわけではなく、内容証明郵便による「援用」の意思表示が不可欠です。
最も重要なのは、時効を成立させる前にプロミスに連絡を取り、債務を承認してしまうなどのNG行動を避けることです。
手続きに少しでも不安があれば、ミスを防ぐためにも専門家への相談を検討してください。
この記事を執筆している司法書士

- 司法書士・行政書士
- 千葉司法書士会:登録番号第867号
認定司法書士:法務大臣認定第204047号
千葉県行政書士会:登録番号第02103195号
経歴:平成16年に個人事務所を開業。債務整理や裁判、登記業務を中心に20年以上の実務経験。解決実績は1万人以上。
最新の投稿
 2026年10月17日ネットコミュニケーションズ株式会社とは?訪問の理由と対処法
 2026年10月16日リベラルアセットの督促は時効で解決?無視する前の対処法
 2026年10月15日ジャパントラスト債権回収は詐欺?無視はNG!時効の条件と対処法
 2026年10月14日プロミスの時効援用|連絡前に確認!消滅させる条件と3つのNG行動
無料相談 受付中!
受付時間:平日9時~18時
電話番号:043-203-8336
