公開日: 2026年9月14日 | 最終更新日:2026年9月14日
アコムから数年ぶりに催告書や通知が届き、どう対応すべきか不安に感じていませんか。
長期間返済していない借金には「消滅時効」という制度があり、法的に支払い義務をなくせる可能性があります。
この記事を読めば、アコムの借金が時効になるための成立条件や、時効を主張する「援用」の正しい手続きについて具体的に理解できます。
ご自身が時効の対象になるかを見極め、失敗を避けて借金問題を解決するための一歩を踏み出すことができます。
この記事でわかること
- アコムの借金が時効で消滅するための3つの条件
- 時効の権利を無効にしてしまう致命的なNG行動
- 借金の支払い義務をなくす「時効援用」の具体的な手順
アコムの借金が時効になるための3つの絶対条件
アコムのような消費者金融からの借金は、特定の条件を満たすことで消滅時効が成立します。
消滅時効とは、債権者が一定期間権利を行使しない場合に、その権利(借金を請求する権利)が消滅する制度です。
借金の支払い義務をなくすためには、以下の3つの条件をすべて満たす必要があります。
これらの条件は、一つでも欠けると時効の成立が認められないため、正確な理解が不可欠です。
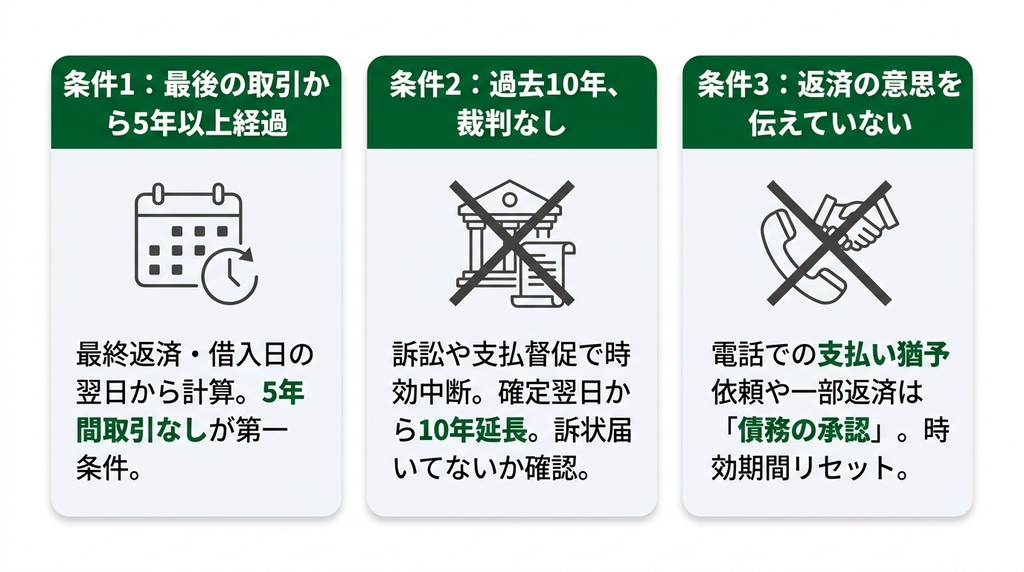
条件1:最後の返済や借入から5年以上が経過している
アコムの借金の消滅時効が成立するための期間は、原則として最後に取引した日から5年です。
この「最後に取引した日」とは、最後に返済した日、または最後にお金を借り入れた日のうち、どちらか新しい方を指します。
時効期間の計算は、この取引があった日の翌日からスタートします。
したがって、5年以上まったく返済も借入もしていない状態が、時効を成立させるための第一の条件となります。
条件2:過去10年以内に裁判や支払督促をされていない
時効期間が経過していても、過去10年以内にアコムから裁判上の請求(訴訟や支払督促など)をされていると、時効は成立しません。
裁判所の手続きが取られると、その時点で時効の進行はリセットされます。
そして、判決や支払督促が確定した日の翌日から、新たに10年間時効期間が延長されます。
自宅に裁判所から「訴状」や「支払督促」といった書類が届いていないかどうかが、重要な判断材料です。
裁判所から訴状や支払督促が届いた場合の時効については「借金の時効と裁判上の請求」で詳しく紹介しています。
条件3:電話や書面で返済の意思を伝えていない(債務の承認)
最後の取引から5年以上が経過し、裁判も起こされていなくても、時効期間中に返済の意思を示す行為(債務の承認)があると、時効はリセットされます。
例えば、アコムに電話をして「支払いを少し待ってほしい」と伝えたり、借金の一部でも返済したりする行為がこれにあたります。
債務を承認すると、その時点から再び5年の時効期間をカウントし直すことになります。
アコムから届いた「催告書」は時効のサイン?確認すべき3つのポイント
アコムから「催告書」や「ご連絡のお願い」といった書類が届いた場合、それは時効期間が満了に近づいているサインかもしれません。
債権者は時効の成立を阻止するために、時効完成が近い債務者へ通知を送ることがあります。
しかし、慌てて連絡するのは禁物です。
まずは冷静に書類の内容を確認し、時効が成立している可能性を探ることが重要です。
書類に記載された情報を正しく読み解くことが、時効成立の判断につながります。

ポイント1:「最終返済日」や「約定返済日」の日付を確認する
催告書の中に記載されている「最終貸付年月日」「最終返済日」「約定返済日」といった項目を確認してください。
これらの日付は、時効期間の計算を開始する基準点を知るための重要な手がかりです。
特に「最終返済日」から5年以上が経過していれば、時効が成立している可能性が高いと考えられます。
まずはこの日付の確認から始めましょう。
ポイント2:「アイ・アール債権回収」など債権譲渡先の会社名を確認する
アコムは、長期間滞納されている債権を「アイ・アール債権回収株式会社」という債権回収会社(サービサー)に譲渡することがあります。
この場合、請求書の差出人名義がアコムではなく、アイ・アール債権回収になっています。
債権者が変わっても時効期間のカウントは引き継がれるため、焦る必要はありません。
時効の起算点は、あくまで当初のアコムとの最終取引日から計算します。
通知の差出人の確認は必ず行いましょう。
アイアール債権回収株式会社からの請求と消滅時効については「アイアール債権回収へ連絡する前に!時効援用を司法書士に相談」で詳しく紹介しています。
ポイント3:「三菱UFJ銀行」の保証会社として請求されていないか確認する
アコムは、三菱UFJ銀行のカードローン「バンクイック」などの保証会社としての業務も行っています。
もしバンクイックの返済を滞納すると、アコムが利用者に代わって銀行に一括返済(代位弁済)します。
その後、アコムが求償権を行使して利用者に請求を行います。
この場合の時効起算日は、アコムが代位弁済を行った日です。
アコムからの請求が、保証会社としての支払い請求でないかを確認する必要があります。
時効の成立を無効にする!絶対にやってはいけない4つのNG行動
時効の条件を満たしている可能性があるにもかかわらず、不用意な行動によってその権利を失ってしまうケースは少なくありません。
特に、債務の存在を認める「債務の承認」と見なされる行為は、時効の進行をリセット(更新)させてしまいます。
アコムから連絡が来ても、冷静に対応することが肝心です。
時効を援用する権利を守るためには、これらのNG行動を絶対に避ける必要があります。

NG行動1:焦ってアコムのコールセンターに電話してしまう
催告書を見て慌てて記載の連絡先に電話をかけるのは最も危険な行動です。
電話口で担当者と返済に関する話をしてしまうと、会話の内容が録音され、債務を承認した証拠となる可能性があります。
「支払いを少し待ってほしい」「分割でなら払える」といった発言は、債務の存在を認めたと解釈されるため、絶対に避けてください。
NG行動2:「少しでも払えば」と借金の一部を返済する
「少額でも支払えば、一旦催促が止まるかもしれない」と考えて、1,000円や500円といった少額を返済する行為も債務の承認にあたります。
たとえ1円であっても、支払いを行うことで借金の存在を認めたことになり、その日から時効期間がリセットされます。
時効の可能性がある場合は、一切の支払いを行ってはいけません。
NG行動3:「和解案」や「減額提案」に応じてしまう
アコム側から「遅延損害金をカットします」「元金の一部を減額します」といった有利な条件を提示されることがあります。
しかし、こうした和解案や減額提案に応じることは、借金の存在を認めて新たな返済契約を結ぶことに他なりません。
これも明確な債務の承認となり、時効を主張する権利を失います。
NG行動4:送られてきた書類に安易に署名して返送する
「今後の返済に関するご相談」「ご連絡のお願い」といった書類の中に、「示談書」や「和解提案書」などが同封されている場合があります。
これらの書類に安易に署名・捺印して返送してしまうと、債務を承認した明確な証拠となってしまいます。
内容をよく確認せずに行動するのは非常に危険です。
【全4ステップ】アコムの借金を消滅させる「時効援用」の正しい進め方
借金の消滅時効は、5年という期間が経過すれば自動的に成立するわけではありません。
時効によって借金の支払い義務を消滅させるためには、「時効の利益を受けます」という意思をアコムに対して明確に表示する「時効の援用」という手続きが必要です。
この手続きを正しく行い、成功させることで初めて借金問題は解決します。
専門家のサポートを得ることで、これらの手続きをより確実に行うことができます。
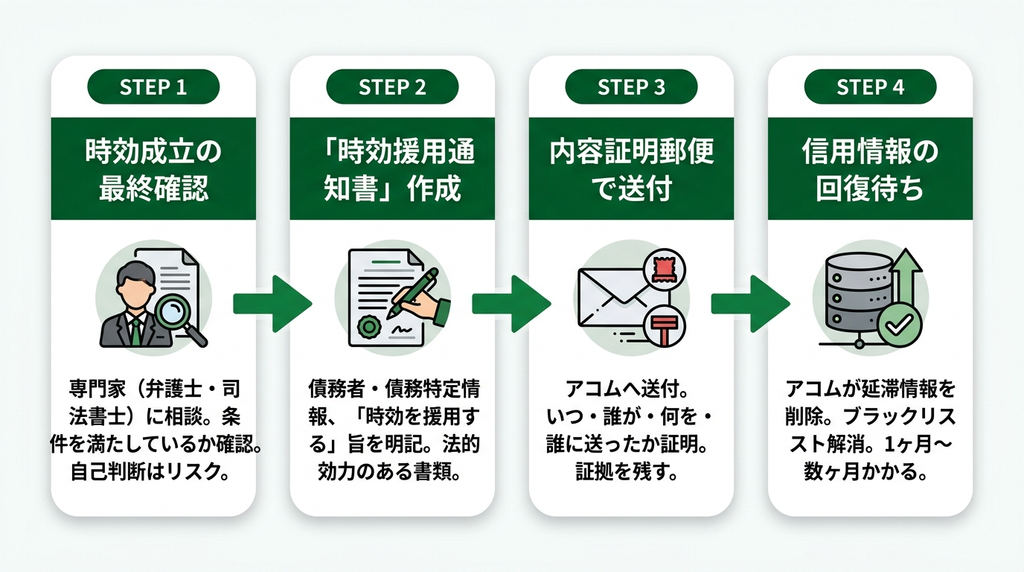
ステップ1:時効が成立しているか専門家と最終確認する
時効援用の手続きを進める前に、まずは本当に時効の条件を満たしているかを正確に判断する必要があります。
自分では気づかないうちに裁判を起こされていたり、過去に債務承認とみなされる言動をしていたりする可能性があります。
自己判断で手続きを進めて失敗するリスクを避けるため、まずは弁護士や司法書士などの専門家に相談し、書類の確認や状況の聞き取りを通じて、時効成立の可能性を最終確認してもらうことが重要です。
ステップ2:時効を主張する意思を示す「時効援用通知書」を作成する
専門家による確認で時効の成立が確実と判断されたら、次に「時効援用通知書」を作成します。
この書類には、誰が、どの借金について、消滅時効を援用するのかを明確に記載する必要があります。
具体的には、債務者の氏名・住所、契約番号や会員番号などで債務を特定した上で、「消滅時効が完成しているので、本書をもって時効を援用します」という意思表示を明記します。
この手続きは、法的な効力を持つ重要な書類作成となります。
ステップ3:証拠が残る内容証明郵便でアコムへ送付する
作成した時効援用通知書は、普通郵便ではなく「内容証明郵便」でアコムへ送付します。
内容証明郵便とは、いつ、どのような内容の文書を、誰から誰宛に差し出したかを郵便局が証明してくれるサービスです。
これにより、「言った・言わない」のトラブルを防ぎ、時効を援用したという法的な証拠を確実に残すことができます。
配達証明も付ければ、相手に届いた日付も証明可能です。
この手続きは、時効援用において不可欠なプロセスです。
ステップ4:時効成立後の信用情報の回復を待つ
時効援用通知書がアコムに届き、特に反論がなければ、時効は無事に成立します。
その後、アコムは信用情報機関に登録されている延滞情報を削除する手続きを行います。
これにより、いわゆるブラックリストの状態が解消されます。
ただし、情報が更新されるまでには1ヶ月から数ヶ月程度の時間がかかる場合があります。
完全に情報が削除されたかどうかは、信用情報機関に開示請求をして確認できます。
なぜ自力ではなく専門家の「内容証明作成サービス」を利用すべきなのか?
時効援用の手続きは、理屈の上では自分で行うことも可能です。
しかし、法的な知識や手続きの正確性が求められるため、一つでもミスをすると時効の成立が認められないばかりか、逆に債務の承認とみなされ、状況を悪化させるリスクもはらんでいます。
専門家への相談は、こうしたリスクを回避し、確実な解決を目指すための有効な手段です。
専門家は、一般の方が見落としがちなリスクを回避し、成功確率を高めるための独自のノウハウを持っています。

【陥りがちな罠】時効援用の自力手続きで失敗する人の共通点とは
自力での手続きで失敗するケースには共通点があります。
最も多いのは、内容証明郵便の書式や文面に不備があり、法的に有効な意思表示と認められないパターンです。
また、手続きの途中でアコムからの連絡にうっかり応対してしまい、債務を承認してしまう失敗も少なくありません。
内容証明郵便の作成には厳格なルールがあり、初めての方にとってはハードルが高い作業です。
こうした罠を避けるためにも、最初から専門家に手続きを任せるのが賢明です。
【独自の視点】専門家が時効の成功確率を高めるために見極める判断基準
司法書士や弁護士などの専門家は、単に書類を作成するだけではありません。
依頼者からの聞き取りや持参された書類を精査し、裁判や過去のやり取りといった時効の中断(更新)事由がないかを徹底的に確認します。
例えば、10年以内に判決を取られている可能性はないか、保証会社からの代位弁済日はいつかなど、多角的な視点から時効成立の可能性を厳密に判断します。
この専門的な見極めこそが、時効援用の成功確率を大きく高める要因です。
【実績データ】9,000人以上の依頼実績からわかる確実な代行手続きの価値
専門家への依頼は、その豊富な実績に裏打ちされた安心感があります。
例えば、これまでに9,000人以上もの時効援用に関する依頼を手がけてきた当事務所の場合、アコムや関連する債権回収会社の手口や対応パターンを熟知しています。
膨大な数の案件を解決してきた経験とノウハウの蓄積が、個々のケースに応じた最適な手続きの選択を可能にし、確実な時効成立へと導きます。
この実績こそが、安心して手続きを任せられる価値の証明です。
アコムの時効でお悩みなら「内容証明作成サービス」をご検討ください
アコムの時効援用をご自身で進めることに不安を感じる方や、手続きの手間を省きたい方には、専門家による「内容証明作成サービス」の利用がおすすめです。
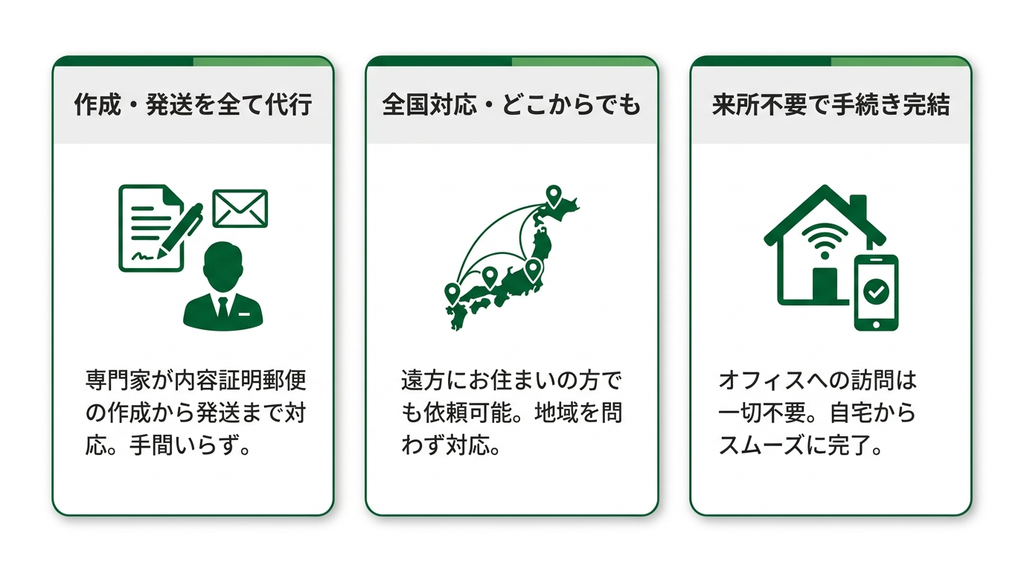
このサービスは、時効援用のための内容証明郵便の作成から発送までを専門家が代行するものです。
遠方にお住まいの方でも日本全国どこからでも依頼でき、来所不要で手続きを完結させることが可能です。
まずは気軽に相談してみることをお勧めします。
時効援用の内容証明作成サービスについては「内容証明作成サービス」で詳しく紹介しています。
専門家による内容証明作成サービスが選ばれる3つの理由
多くの人が専門家の内容証明作成サービスを選ぶのには、明確な理由があります。
借金問題というデリケートな問題を、確実かつ安心して解決に導くためのサポート体制が整っているからです。
特に、手続きの手軽さ、料金の明瞭さ、そして豊富な解決実績は、専門家への相談を決断する上で大きな安心材料となります。
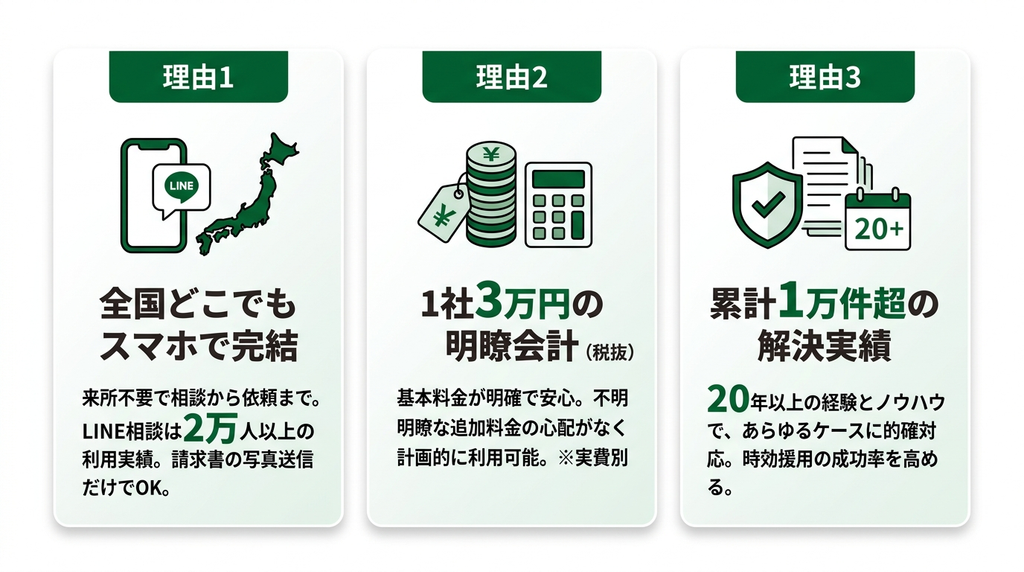
理由1:全国どこからでも電話やLINEで依頼が完結する手軽さ
専門家の内容証明作成サービスは、事務所へ出向くことなく、電話、メール、LINEといった普段使い慣れたツールで相談から依頼まで完結できる点が大きな魅力です。
特にLINE相談は2万人以上の利用実績があり、請求書の写真を送るだけで状況を伝えられる手軽さが支持されています。
全国どこに住んでいても、移動時間や交通費をかけずに専門家のサポートを受けられます。

理由2:1社あたり3万円(税抜)の分かりやすい料金体系
費用がいくらかかるか分からないという不安は、専門家への相談をためらう大きな要因です。
その点、内容証明作成サービスでは「1社あたり3万円(税抜)」と明確な料金体系が設定されています。
郵便代などの実費は別途必要ですが、基本料金が分かりやすいため、安心して依頼することができます。
不明瞭な追加料金の心配がなく、計画的に利用を検討できます。
理由3:累計1万人以上の借金問題を解決してきた豊富な実績
最も重要なのは、その専門家が持つ実績です。
累計で1万人以上の借金問題を解決してきた当事務所であれば、アコムを含む様々な金融機関や債権回収会社の事例を豊富に扱っており、あらゆるケースに的確に対応できるノウハウが蓄積されています。
20年以上の実務経験に裏打ちされた確かな対応力が、時効援用の成功率を高め、相談者に大きな安心感を与えます。
アコムの時効援用に関するよくある質問
アコムの借金の時効援用を検討する際には、さまざまな疑問や不安が生じるものです。
ここでは、特によく寄せられる質問とその回答をまとめました。
時効援用とは、時効の完成によって利益を受けることを債権者に伝える意思表示であり、この手続きによって初めて借金の支払い義務が法的に消滅します。
アコムから10年以上ぶりに催告書が届きましたが、時効は成立していますか?
最後の取引から5年以上が経過しているため時効の可能性は高いです。
しかし、過去10年以内に裁判や支払督促をされていると時効は成立しません。
10年以上前であっても、アコムが判決などを取得している場合、時効期間が延長されている可能性があります。
催告書が届いた段階で自己判断せず、専門家に相談して時効が更新していないかを確認することが重要です。
アコムの時効援用をすると、信用情報(ブラックリスト)はどうなりますか?
時効援用が成功した場合、JICCではアコムの延滞情報が信用情報機関から削除されます。
ただし、情報が反映されるまでには1~2ヶ月程度の時間がかかる場合があります。
これに対して、CICでは時効が成立しても「異動」が消えるまで5年かかります。
ブラックリストが解消されれば、将来的に新たなローンやクレジットカードの審査に通る可能性が回復します。
アイ・アール債権回収に債権が移っていても時効援用の手続きは同じですか?
はい、手続きは基本的に同じです。
債権者がアコムからアイ・アール債権回収に変わっても、時効期間はリセットされず、当初のアコムとの最終取引日から計算します。
時効援用通知書を送付する相手先が、現在の債権者であるアイ・アール債権回収株式会社になる点が異なるだけで、援用の手続きそのものに違いはありません。
まとめ
アコムの借金は、最後の取引から5年以上経過し、過去10年以内に裁判がなく、債務の承認をしていなければ、消滅時効を援用できる可能性があります。
しかし、時効は自動的に成立するものではなく、「時効援用」という法的な手続きが必要です。
安易にアコムへ連絡すると時効が更新されるリスクがあるため、まずは専門家へ相談することが賢明です。
正しい知識を持って、確実な借金問題の解決を目指してください。
この記事を執筆している司法書士

- 司法書士・行政書士
- 千葉司法書士会:登録番号第867号
認定司法書士:法務大臣認定第204047号
千葉県行政書士会:登録番号第02103195号
経歴:平成16年に個人事務所を開業。債務整理や裁判、登記業務を中心に20年以上の実務経験。解決実績は1万人以上。
最新の投稿
 2026年9月14日アコムの時効、借金の成立条件と援用の方法|失敗するNG行動も解説
 2026年9月11日アイアール債権回収へ連絡する前に!時効援用を司法書士に相談
 2026年9月11日中央債権回収株式会社からのハガキは詐欺?無視せず時効の確認を
 2026年9月10日駿河台法律事務所の最終通知書は無視NG!電話前に時効の確認を
無料相談 受付中!
受付時間:平日9時~18時
電話番号:043-203-8336
