公開日: 2026年10月11日 | 最終更新日:2026年10月11日
10年以上も前に利用したシンキやノーローンの借金について、突然「新生パーソナルローン」から督促状が届き、どう対応すべきか不安に感じていませんか。
この記事を読むことで、ご自身のケースが時効成立の条件を満たしているか判断し、これ以上の請求を受けないようにするための正しい時効の援用手続き、または専門家への相談を開始できる状態になります。
この記事でわかること
- 時効の成立を妨げる「債務の承認」と見なされるNG行動
- 新生パーソナルローンの借金時効が成立する3つの絶対条件
- 支払い義務を正式に消滅させる「時効の援用」の具体的な手順
- 時効援用手続きを依頼できる専門家の役割と費用相場
- 1. 新生パーソナルローンとは?旧シンキ(ノーローン)から請求が届く理由
- 2. 督促が届いても新生パーソナルローンへの直接連絡は厳禁!時効がリセットされる3つのNG行動
- 3. 新生パーソナルローンの借金を時効で消滅させるための3つの絶対条件
- 4. 新生パーソナルローンの時効を成立させる「時効援用」の具体的な手順
- 5. 時効援用が成功すると信用情報(ブラックリスト)はいつ消えるのか?
- 6. 時効の援用はどこに頼むべき?司法書士・弁護士・行政書士の役割と費用の違い
- 7. 9000件以上の実績から紹介!内容証明作成サービスで新生パーソナルローンの時効を成立させた事例
- 8. 新生パーソナルローンの時効に関するよくある質問
- 9. まとめ
新生パーソナルローンとは?旧シンキ(ノーローン)から請求が届く理由
新生パーソナルローン株式会社は、かつての「シンキ株式会社」や消費者金融ブランド「ノーローン」の事業を承継した会社です。
そのため、過去にシンキやノーローンで借入れをした覚えがある場合、その時の債権が新生パーソナルローンに移り、現在の社名で請求書や督促状が送られてくる仕組みです。
借りた覚えのない社名からの請求に驚くかもしれませんが、これは法的に正当な債権の承継に基づいたものです。
したがって、架空請求と決めつけずに中身を確認する必要があります。
しかし、請求が来たからといって、すぐに支払いに応じる必要はありません。
まず時効が成立していないかを確認することが重要です。

督促が届いても新生パーソナルローンへの直接連絡は厳禁!時効がリセットされる3つのNG行動
新生パーソナルローンから督促状が届いた際に、慌てて電話などで連絡を取ってしまうのは最も避けるべき行動です。
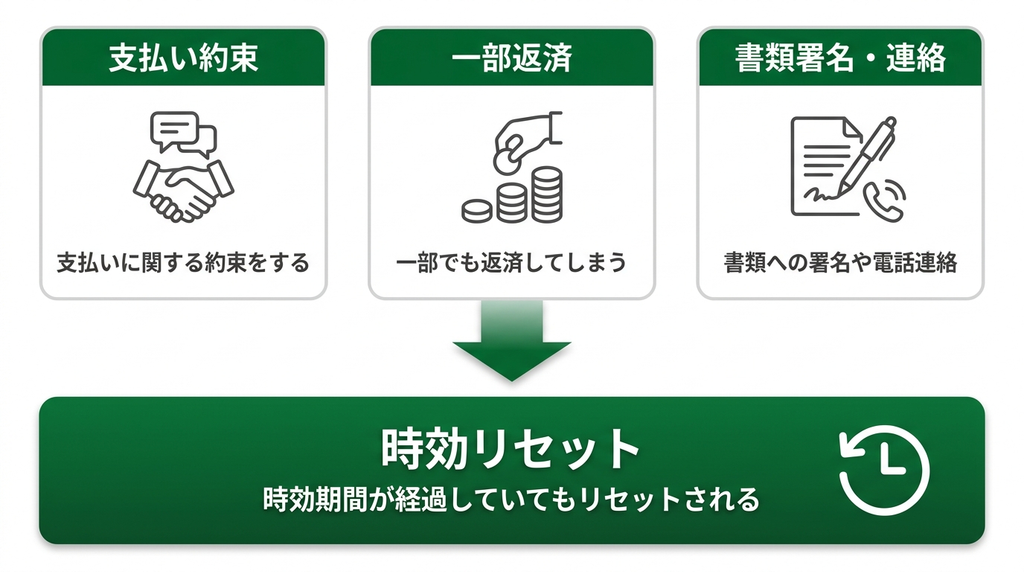
もし時効期間が経過していても、特定の行動を取ると「債務の承認」とみなされ、時効がリセットされて支払い義務が復活してしまいます。
時効の可能性が少しでもあるなら、これから紹介する行動は絶対に取らないように注意してください。
時効の成立条件を理解した上で、適切な対応を取ることが求められます。
電話で支払い意思を伝えてしまう
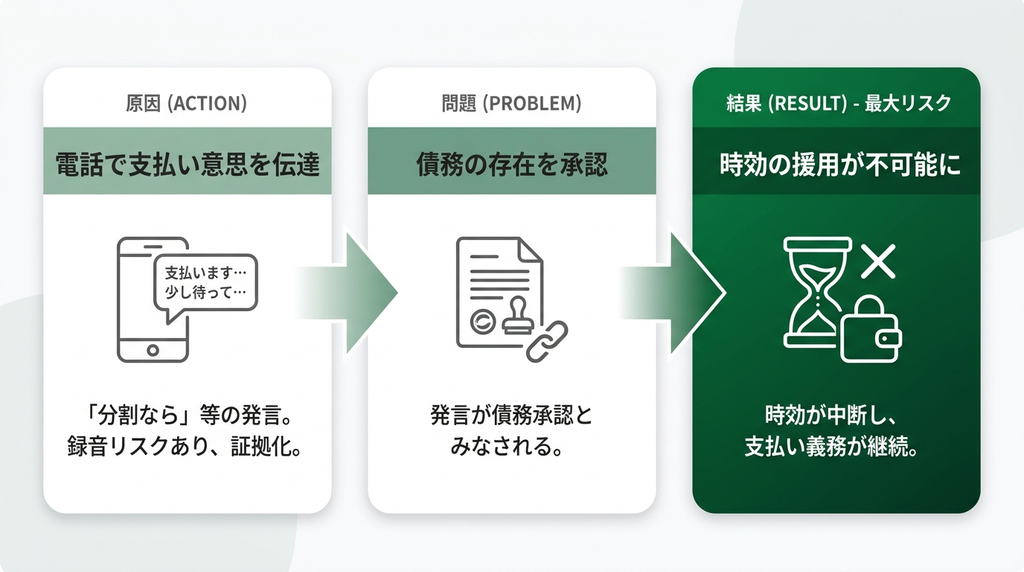
新生パーソナルローンへ電話をかけ、「支払います」と直接的に伝えたり、「少し待ってください」「分割なら払えます」といった返済を猶予してもらうような発言をしたりすると、債務の存在を認めたことになります。
担当者との会話を録音されている可能性もあり、これが債務承認の証拠となって時効の援用ができなくなるリスクが非常に高いため、電話連絡は絶対に避けるべきです。
一部だけでも返済してしまう
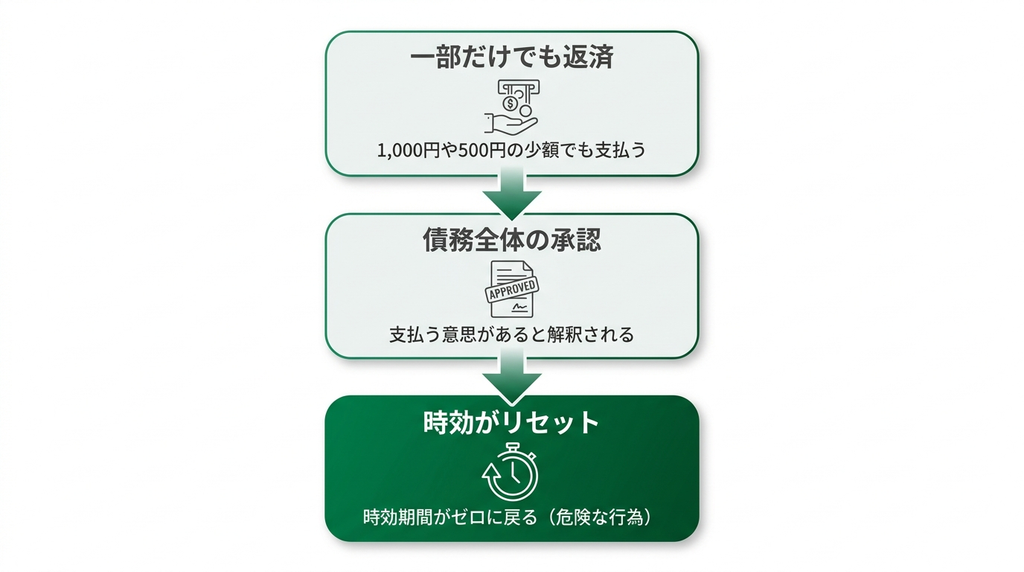
たとえ1,000円や500円といった少額であっても、借金の一部を返済してしまうと、債務全体を承認したと判断されます。
新生パーソナルローン側は「支払う意思がある」と解釈し、その時点で時効はリセットされます。
請求額の大きさに驚き、とりあえず一部だけでもと考えるのは危険な行為です。
送付された書類に安易に署名・返信する
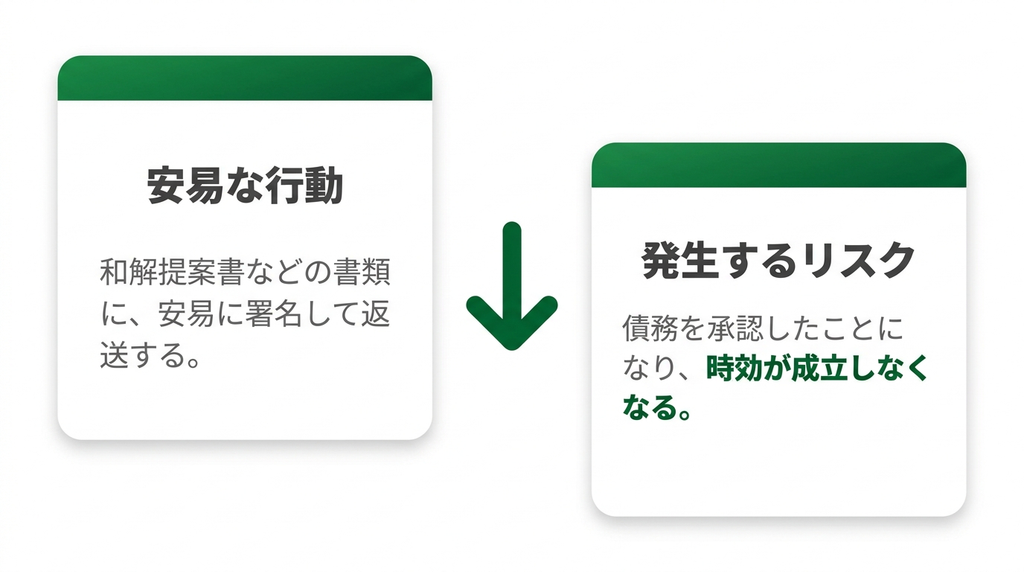
新生パーソナルローンから送られてくる書類の中には、「ご連絡のお願い」「ご通知」といったタイトルのほか、「和解提案書」などが同封されている場合があります。
これらの書類には、分割払いの提案や連絡を促す内容が記載されていますが、安易に署名して返送すると、債務を承認したことになり時効が成立しなくなります。
新生パーソナルローンの借金を時効で消滅させるための3つの絶対条件
新生パーソナルローンからの借金の支払い義務を時効によって消滅させるには、単に時間が経過するだけでは不十分です。
法律で定められた3つの絶対条件をすべて満たし、さらに「時効の援用」という意思表示を行う必要があります。
これらの条件が一つでも欠けていると、時効は成立しません。
次に、その具体的な3つの条件について詳しく確認していきます。
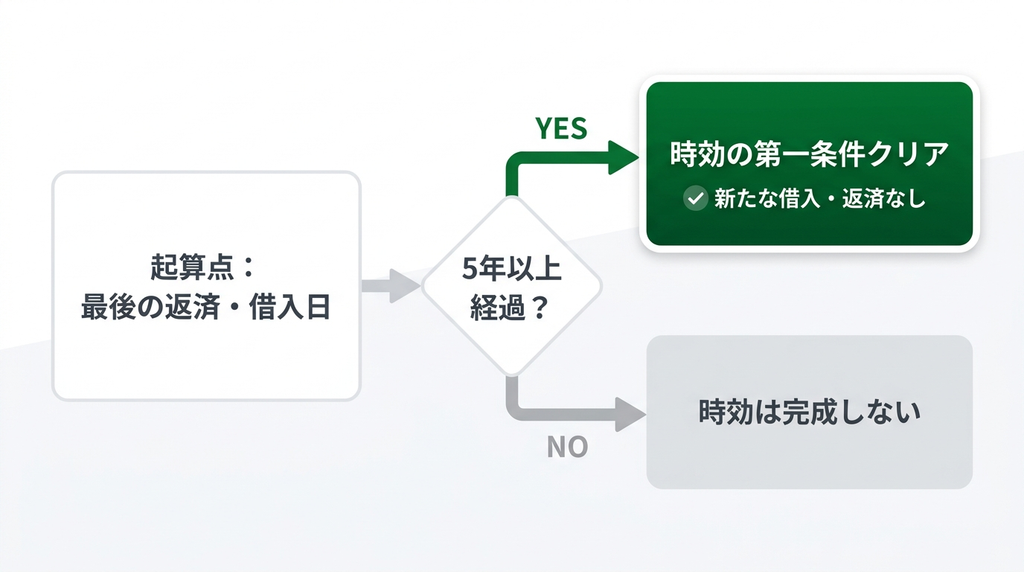
最後の返済や取引から5年以上経過している
消費者金融からの借金の消滅時効期間は、原則として5年です。
この期間のカウントが始まる「起算点」は、最後に返済した日、または最後にお金を借りた日となります。
つまり、最後の取引から一日も返済せず、新たな借入れもせずに5年以上が経過していることが第一の条件です。
借金の時効期間については「借金の時効は何年?」で詳しく紹介しています。
過去10年以内に裁判所で判決などを取られていない
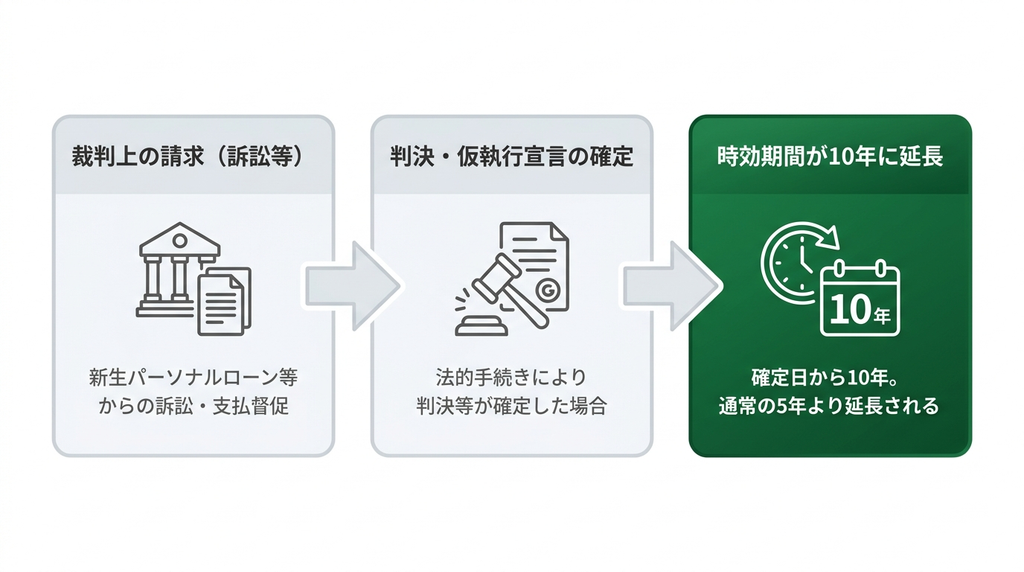
過去10年以内に新生パーソナルローン(または旧シンキ)から訴訟や支払督促といった法的手続きを起こされ、判決や仮執行宣言付支払督促などが確定している場合、時効期間はその確定日から10年に延長されます。
たとえ最後の取引から5年以上が経過していても、裁判上の請求をされていると時効は成立していない可能性が高くなります。
債務の存在を認める言動をしていない
時効期間が経過していても、その後に支払いに関する約束をしたり、一部を返済したりするなど、債務の存在を認める言動(債務承認)があった場合は時効がリセットされます。
先に述べたNG行動(電話連絡、一部返済、書類への署名・返送)をしていないことが、時効を成立させるための重要な条件となります。
新生パーソナルローンの時効を成立させる「時効援用」の具体的な手順
時効の3つの絶対条件を満たしているだけでは、借金の支払い義務は自動的にはなくなりません。
支払い義務を正式に消滅させるためには、債権者である新生パーソナルローンに対して「時効が成立したので支払いません」という意思表示、すなわち「時効の援用」手続きを行う必要があります。
この手続きを確実に行うための具体的なステップを解説します。
手続きが成功すれば、信用情報の問題も解決に向かいます。
ステップ1:届いた「ご通知」や「催告書」の内容を詳しく確認する
まず、新生パーソナルローンから届いた書類を慎重に確認します。
「契約年月日」や「最終取引日」などの記載があれば、時効の起算点を判断する重要な手がかりです。
また、請求額や遅延損害金の詳細、契約内容を特定できる情報(契約番号など)も把握しておきましょう。
ただし、書類に記載された日付が必ずしも法的な起算点と一致するとは限らないため、あくまで参考情報として扱います。

ステップ2:時効の更新(旧:中断)事由がないか最終チェックする
次に、自身の記憶や記録を辿り、時効を更新(リセット)させる事由がなかったかを最終確認します。
過去10年以内に裁判所から訴状や支払督促が届いていないか、新生パーソナルローンと支払いについて話をしていないか、少額でも返済していないかなどを慎重に思い出してください。
これらの事由があると、時効の援用をしても認められない可能性があります。

ステップ3:内容証明郵便で「時効援用通知書」を送付する
時効の条件を満たしていると判断できたら、「時効援用通知書」を作成し、新生パーソナルローンへ送付します。
この際、普通郵便ではなく「内容証明郵便」を利用するのが最も確実な方法です。
内容証明郵便は、いつ、どのような内容の文書を、誰が誰に送ったかを郵便局が証明してくれるサービスであり、時効の援用を行ったという法的な証拠を残すことができます。

時効援用が成功すると信用情報(ブラックリスト)はいつ消えるのか?
時効援用が成功した後の信用情報の削除タイミングは、加盟する信用情報機関によって異なります。
日本信用情報機構(JICC)の場合、時効が成立した事績が登録されると、その情報は即座に削除されるのが一般的です。
一方で、シー・アイ・シー(CIC)では対応が異なります。
CICでは時効が成立しても「終了」などのステータスに変更された上で、その事実が登録されてから5年間は情報が保持される仕組みです。
このように機関ごとに情報の反映ルールが異なるため、手続き後すぐにブラックリストの状態が解消されるとは限りません。
しかし、時効の援用を行わない限り、延滞などのネガティブな情報は残り続け、信用状態は改善されないままとなります。
正しい手順で手続きを進めることが、信用回復への確実な第一歩となります。

時効の援用はどこに頼むべき?司法書士・弁護士・行政書士の役割と費用の違い
時効の援用手続きは自分で行うことも可能ですが、書類作成の不備や債権者とのやり取りのリスクを避けるため、専門家に依頼するのが安全です。
依頼先としては司法書士、弁護士、行政書士が挙げられますが、それぞれ対応できる業務範囲や権限が異なります。
自分の状況や希望に合わせて、最適な専門家を選ぶことが重要です。
次に各専門家の違いと、依頼した場合の費用について解説します。
代理人として交渉まで任せたい場合は司法書士か弁護士
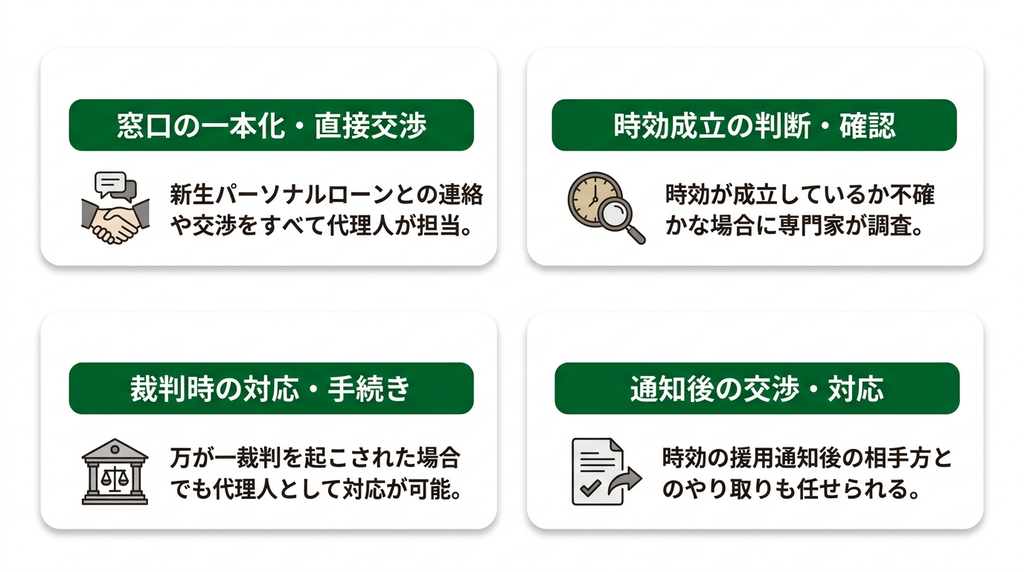
司法書士(法務大臣の認定を受けた認定司法書士)と弁護士は、本人の代理人として新生パーソナルローンと直接交渉したり、連絡の窓口になったりすることが可能です。
特に、時効が成立しているか不確かな場合や、万が一裁判を起こされた場合の対応まで任せたい場合には心強い存在です。
なお、認定司法書士が代理人として扱えるのは、請求額が140万円以下の案件に限られます。
時効の援用を通知した後の相手方とのやり取りもすべて任せたいのであれば、司法書士か弁護士に依頼するのが適切です。
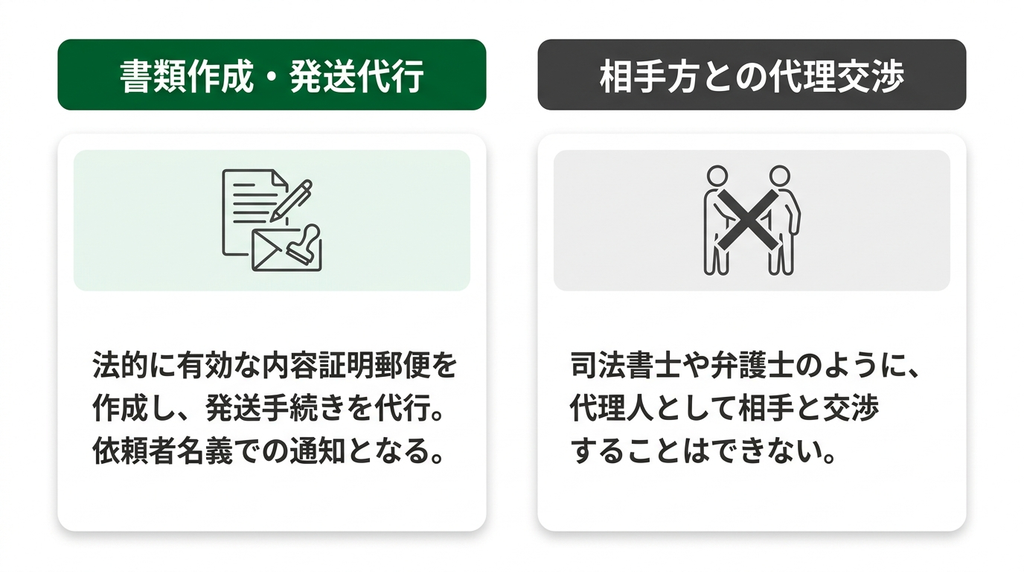
時効援用通知書の作成・発送のみを依頼するなら行政書士
行政書士は、時効援用通知書といった権利義務に関する書類作成の専門家です。
司法書士や弁護士のように代理人として交渉することはできませんが、法的に有効な内容証明郵便を作成し、発送手続きを代行してもらえます。
時効の成立が確実で、相手方との交渉が不要なケースにおいて、面倒な書類作成と発送手続きだけを専門家に任せたい場合に適しています。
依頼は依頼者様名義での通知書作成・発送代行という形になります。
専門家に依頼する場合の費用相場を解説
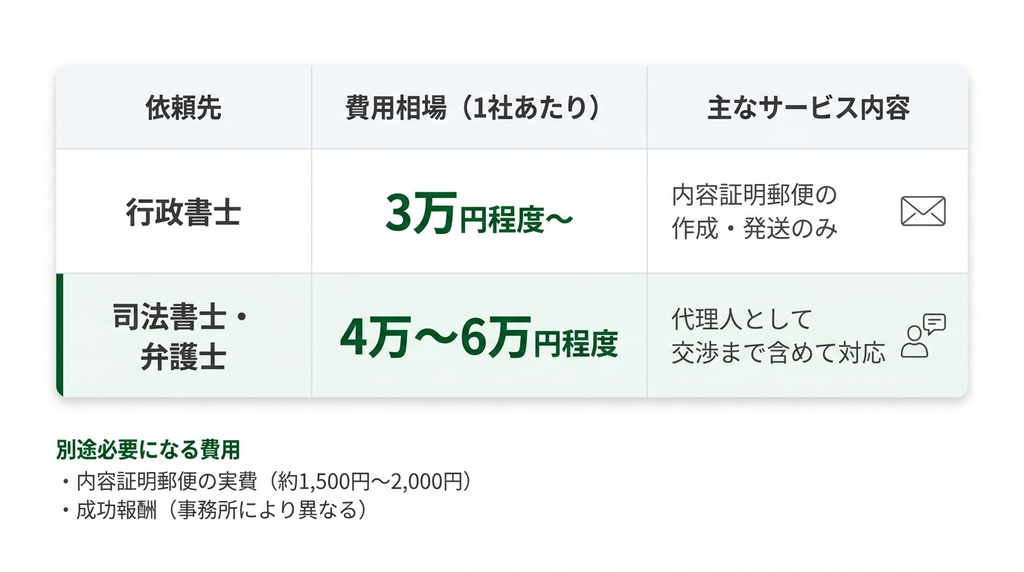
時効の援用を専門家に依頼する場合、費用は依頼先やサービス内容によって異なります。
一般的に、内容証明郵便の作成・発送のみを依頼する行政書士の場合は1社あたり3万円程度からが相場です。
一方、代理人として交渉まで含めて依頼する司法書士や弁護士の場合は、1社あたり4万円~6万円程度が目安となります。
これに加えて、内容証明郵便の実費(約1,500円~2,000円)や成功報酬が別途必要になる事務所もあります。
9000件以上の実績から紹介!内容証明作成サービスで新生パーソナルローンの時効を成立させた事例
当事務所では、これまで9000人以上の方からご依頼を受け、内容証明作成サービスを通じて時効の援用をサポートしてきました。
その中には、新生パーソナルローンからの請求に悩む方の事例も多数含まれます。
例えば、20年近く前にノーローンで借入れをし、長年支払いをしていなかったA様のケースでは、突然新生パーソナルローンから催告書が届きました。
ご相談を受け、取引履歴から最終返済日から5年以上経過していること、裁判を起こされた記録がないことを確認。
当事務所で時効援用通知書を作成し、内容証明郵便で発送した結果、新生パーソナルローンからの請求は完全に止まり、無事に支払い義務が消滅しました。
時効の更新事由がない限り、適切な援用通知によって借金問題は解決可能です。
内容証明の作成サービスについては「内容証明作成サービス」で詳しく紹介しています。

電話も来所も不要。ご家族に知られずに相談可能
相談件数 20,000 件突破
LINE無料相談のご利用実績
午前中の質問は当日中に回答(土日祝日をのぞく)
新生パーソナルローンの時効に関するよくある質問
ここでは、新生パーソナルローンの時効の援用に関して、多くの方が抱く疑問について回答します。
昔契約したノーローン(シンキ)の借金も時効になりますか?
はい、なります。
新生パーソナルローンは旧シンキ(ノーローン)の債権を引き継いでいるため、契約当時からの期間が時効期間に含まれます。
最後の取引から5年以上経過しているなど、所定の条件を満たしていれば、時効の援用によって支払い義務を消滅させることが可能です。

新生パーソナルローンから家族や職場に連絡がいくことはありますか?
正当な理由なく、債務者の家族や職場に電話をかけるなどして借金の事実を知らせる行為は、貸金業法で禁止されています。
しかし、本人と全く連絡が取れない状況が続くと、例外的に連絡がいく可能性はゼロではありません。
督促を止めるためにも、専門家に相談するなど早めの対応が重要です。

時効の援用手続きを依頼した場合、完了までどのくらいの期間がかかりますか?
専門家に依頼してから、内容証明郵便で時効の援用通知を送付し、手続きが完了するまでの期間は、通常1ヶ月程度が目安です。
新生パーソナルローンから特に反論や連絡がなければ、時効が成立し、支払い義務が消滅したと判断します。
万が一、訴訟などの反応があった場合でも、専門家が対応します。

まとめ
新生パーソナルローンからの請求は、旧シンキやノーローンの借金である可能性が高いです。
督促状が届いても、安易に電話で連絡を取ることは避けてください。
最後の取引から5年以上経過し、過去10年以内に裁判をされていなければ、時効によって支払い義務を消滅させられる可能性があります。
ただし、時効を成立させるには「時効の援用」という意思表示を内容証明郵便で行うことが不可欠です。
手続きに不安がある場合や、自身の状況で時効が成立するか判断に迷う場合は、専門家へ相談することをおすすめします。
この記事を執筆している司法書士

- 司法書士・行政書士
- 千葉司法書士会:登録番号第867号
認定司法書士:法務大臣認定第204047号
千葉県行政書士会:登録番号第02103195号
経歴:平成16年に個人事務所を開業。債務整理や裁判、登記業務を中心に20年以上の実務経験。解決実績は1万人以上。
最新の投稿
 2026年10月11日新生パーソナルローンの時効|連絡前に確認!手紙が届いた時の援用手順
 2026年10月10日エムテーケー債権管理回収の請求は時効かも?連絡前の対処法
 2026年10月9日新生フィナンシャル(レイク)の時効援用|督促が届いた時の条件とNG行動
 2026年10月7日エムユーフロンティア債権回収から電話やハガキが?時効の確認と対処法
無料相談 受付中!
受付時間:平日9時~18時
電話番号:043-203-8336
