公開日: 2026年10月28日 | 最終更新日:2026年10月28日
10年以上も前の借金について、聞き慣れない「きらぼし債権回収」から突然督促状が届き、どう対処すべきか分からず困惑しているかもしれません。
この記事を読めば、自身のケースが時効の条件を満たしているか確信を持ち、専門家へ依頼するか、あるいは自力で時効の援用通知を送ることで、借金の支払い義務を法的に完全に消滅させられる状態になります。
この記事でわかること
- きらぼし債権回収からの督促を放置する危険性と通知書の確認方法
- 借金の消滅時効が成立しているかを正確に判断する基準
- 債務の承認による時効更新を防ぐための注意点
- 配達証明付き内容証明郵便を送付して返済義務を法的に消滅させる手順
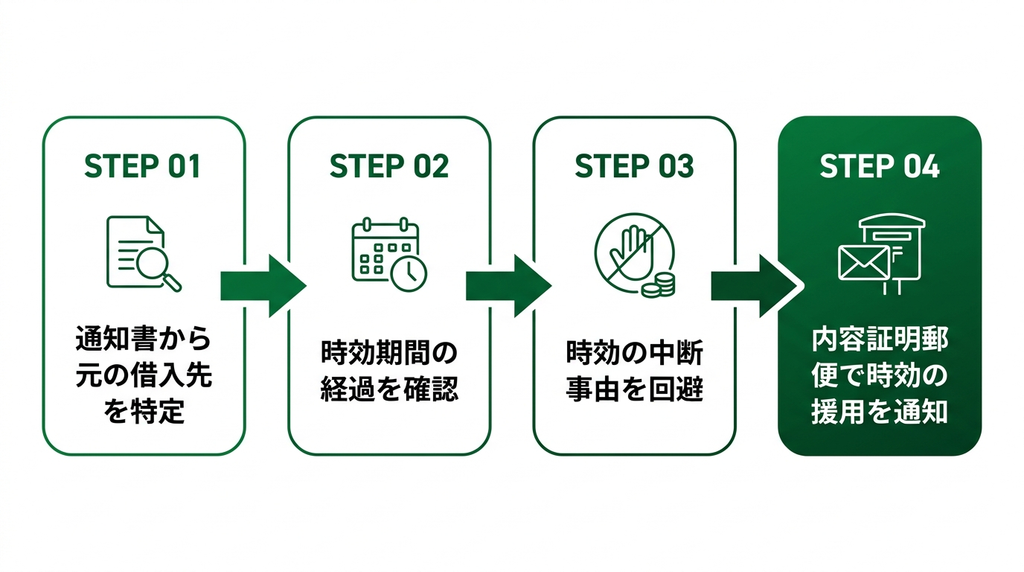
全4ステップできらぼし債権回収への返済義務を完全に消滅させる全体像
きらぼし債権回収からの請求を消滅させるには、正しい手順を踏むことが不可欠です。
まず、届いた通知書から元の借入先を特定し、次に時効期間が経過しているかを確認します。
その後、時効の成立を妨げる行為を避けながら、最終的に内容証明郵便で時効の援用を通知するという流れです。
この4つのステップを正確に実行することで、長年抱えていた債務の悩みから解放されます。
まずは、相手の正体と請求内容を正確に把握するステップから始めます。
ステップ1:通知書に記載された元の借入先を調査する
きらぼし債権回収から通知が届いたら、まずその会社がどのような経緯で自分の債務を請求しているのかを理解する必要があります。
多くの場合、過去に消費者金融などから借り入れた債権が譲渡されたものです。
通知書を注意深く確認し、元の債権者や契約内容を特定することが、解決への第一歩となります。
この調査を怠ると、時効の可能性を見過ごしたり、誤った対応をとってしまったりする危険があります。
次のステップでは、時効期間が経過しているかを具体的に確認していきます。

確認事項:きらぼし債権回収が旧社名時代から引き継いだ債権か確かめる
きらぼし債権回収は、2020年にエイチ・エス債権回収から社名を変更した法務大臣の許可を受けた正規の会社です。
そのため、CFJ合同会社(ディックファイナンス、アイク、ユニマットなどが合併した会社)やアプラスといった会社から債権の移転を受け、請求を行っているケースが多数見られます。
通知書に記載されている「原債権者」や「債権譲渡日」の項目を確認し、身に覚えのある会社名がないか確かめてください。
覚えのない社名からの請求であっても、過去の契約が原因である可能性が高いです。
よくある失敗:架空請求だと勘違いして通知を放置してしまう
「きらぼし債権回収」という社名に聞き覚えがないため、詐欺や架空請求と自己判断して通知を無視してしまうのは非常に危険です。
同社は法務大臣の許可を得た正当な債権回収会社(サービサー)であり、通知を放置し続けると、裁判所へ訴訟や支払督促を申し立てられ、最終的には給与や預金口座の差し押さえといった強制執行に発展する可能性があります。
身に覚えがないと感じても、決して安易に放置せず、法的な手続きに移行する前に内容を精査し、適切に対応することが重要です。
補足情報:自宅へ届く督促状に書かれた請求名目の見方
自宅の住所に届く督促状には、「債権譲渡通知書」「ご通知」「催告書」「法的措置予告通知」など様々な表題が使われています。
いずれの書類であっても、必ず中身を確認してください。
特に重要なのが、「原債権者名」「契約番号」「債権の弁済期」「譲受日」といった項目です。
これらの情報から、いつ、どこから借りた借金であるかが特定できます。
もし、長期間延滞していて住所変更などを繰り返している場合、住民票を追跡されて現在の住所に請求が届くこともあります。
ステップ2:最終返済日から5年以上の期間経過を判定する
元の借入先を特定したら、次に消滅時効が成立しているかどうかを判断します。
消費者金融や信販会社からの借入れの場合、原則として最後の返済日や契約上の返済期日から5年以上が経過していると、時効を主張できる可能性があります。
ただし、途中で裁判を起こされているなどの事情があると期間の計算が変わるため、慎重な確認が求められます。
この期間判定を誤ると、時効が成立していないのに援用通知を送ってしまい、相手に連絡先を知らせるだけの結果になりかねません。
次のステップでは、時効の成立を妨げる「時効の更新」を防ぐための行動について解説します。

確認事項:書類上の弁済期日から5年が経過しているか計算する
消滅時効の期間を計算する上で最も重要なのが、いつからカウントを開始するかという「起算点」です。
通知書に記載されている「債権の弁済期」や「約定返済日」といった日付を確認してください。
最後に返済した日、あるいは一度も返済していない場合は契約上の最初の返済期日から、5年以上が経過しているかを計算します。
この日付から5年が過ぎていれば、時効が成立している可能性が高いと判断できます。
ただし、これはあくまで原則であり、例外的なケースも存在するため注意が必要です。
過去10年以内の判決取得がないか裁判履歴を精査する
最後に返済してから5年以上が経過していても、安心はできません。
もし過去10年以内に、債権者から裁判を起こされ、判決や支払督促が確定している場合、時効期間はその確定日から10年間に延長されてしまいます。
これを「時効の更新」と呼びます。
自分では裁判を起こされた記憶がなくても、前の住所に書類が送られていて気付かないうちに判決が確定しているケースもあります。
確実に時効を成立させるためには、単に5年経過したと判断するだけでなく、過去の裁判履歴の有無を慎重に確認することが極めて重要です。
当事務所が提供する内容証明作成サービス
消滅時効の手続きを専門家に依頼する場合、費用が発生します。
当事務所が提供する「内容証明作成サービス」では、1社あたり3万円(税抜き、郵便代は別途1,645円)です。
このサービスは、事務所への来所が困難な遠方在住者でも利用可能で、全国に対応しています。
専門家が代理人とはならず、本人名義の内容証明郵便を作成・発送する形式ですが、書類作成から発送までの一連の手続きを任せられるため、自分で煩雑な作業を行う必要がなくなります。
内容証明作成サービスの利用については「内容証明作成サービス」で詳しく紹介しています。

電話も来所も不要。ご家族に知られずに相談可能
相談件数 20,000 件突破
LINE無料相談のご利用実績
午前中の質問は当日中に回答(土日祝日をのぞく)
ステップ3:きらぼし債権回収へ連絡せずに時効更新を防ぐ
時効期間が経過している可能性が高いと判断した場合、最も重要なのは「きらぼし債権回収へ連絡しないこと」です。
不用意な接触は、時効の成立を根底から覆してしまうリスクをはらんでいます。
特に電話での会話は、相手のペースに巻き込まれ、意図せず支払い義務を認める発言をしてしまう危険性が高まります。
時効の権利を失わないためには、正式な時効援用通知を送るまで、一切の接触を断つ姿勢が不可欠です。
次のステップで、最終的な手続きである内容証明郵便の発送について具体的に説明します。

よくある失敗:少額返済の約束により債務を承認してしまう
督促の電話や通知に驚き、つい連絡をしてしまうと、「少しでもいいので支払ってもらえませんか」といった和解案を提示されることがあります。
この提案に応じ、たとえ数百円や千円といった少額でも支払ってしまったり、「来月なら払えます」などと支払いの約束をしたりすると、法律上の「債務の承認」と見なされます。
これにより、それまで進行していた時効期間がリセット(更新)され、時効の援用ができなくなってしまいます。
時効の可能性がある場合は、安易な支払いや約束は絶対にしてはいけません。
確認事項:電話口での不用意な発言が時効成立を阻む仕組み
きらぼし債権回収に電話をかけると、その会話は録音されている可能性があります。
その中で、債務の存在を認める発言をすると、それが「債務の承認」の証拠として利用され、時効の成立を妨げる原因となります。
例えば、「支払いを少し待ってほしい」「分割でなら支払えます」「減額してもらえませんか」といった発言は、すべて支払い義務を認めたことになります。
時効の可能性を少しでも考えているなら、電話で話をすること自体が非常に高いリスクを伴う行為だと認識しておく必要があります。
補足情報:直接の接触を避けて時効援用権を確保するための対処法
きらぼし債権回収からの電話や訪問による督促を受けても、絶対に応じてはいけません。
インターホン越しの会話も避け、電話にも出ないことが鉄則です。
もし対応に不安を感じるなら、すぐに弁護士や司法書士といった専門家に相談しましょう。
専門家に依頼すれば、代理人として「受任通知」が発送され、本人への直接の取り立てが法律で禁止されます。
これにより、精神的な平穏を確保しつつ、安全に時効の援用の手続きを進めることが可能になります。
接触を完全に断つことが、自らの権利を守るための最善策です。
ステップ4:配達証明付き内容証明郵便をきらぼし債権回収へ発送する
時効の条件を満たしていることを確認し、債務の承認もしていない場合、最終ステップとして「時効を援用する」という意思表示を債権者に対して行う必要があります。
この意思表示は、口頭ではなく、法的な証拠として残る「配達証明付き内容証明郵便」で行うのが最も安全かつ確実です。
この手続きを完了させることで、初めて法的に支払い義務が消滅します。
この最終ステップを完了させれば、長年の債務問題に終止符を打つことができます。
次のセクションでは、専門家サービスの活用事例を紹介します。

確認事項:時効援用通知書に記載すべき必要項目
時効の援用を目的とした内容証明郵便には、記載すべき必須項目があります。
まず、作成年月日とご自身の氏名・住所を明記します。
次に、相手方であるきらぼし債権回収株式会社の名称と所在地を記載。
本文には、どの債務に関するものかを特定するため、通知書に書かれている「契約番号」や「原債権者名」などを正確に転記します。
そして最も重要なのが、「貴社に対し、本書面をもって消滅時効を援用します」という、時効の利益を受ける意思を明確に表示する一文です。
これらの記載に漏れがないよう注意してください。
よくある失敗:普通郵便の送付により配達記録を残せない
時効の援用通知を普通郵便や簡易書留で送ってしまうと、「受け取っていない」と主張された場合に、送付した事実を証明できません。
「内容証明郵便」は、いつ、どのような内容の文書を、誰から誰宛に差し出されたかを日本郵便が証明してくれる制度です。
さらに「配達証明」を付けることで、相手に郵便物が配達された事実と日付も証明されます。
この二つの制度を組み合わせることで、「時効の援用通知を送ったが、相手は受け取っていない」という将来的なトラブルを確実に防ぐことができます。
補足情報:内容証明郵便の発送完了後に信用情報へ反映されるまでの期間
きらぼし債権回収のような債権回収会社(サービサー)は、銀行や消費者金融とは異なり、信用情報機関に加盟していません。
そのため、時効の援用を行った事実が新たな事故情報として登録されることはなく、手続きが信用情報に悪影響を与える心配はありません。
一方で、もともとの借入先が登録していたブラックリストについては、時効援用によって情報の削除が進みます。
JICC(日本信用情報機構)の場合は、債権が譲渡されてから1年が経過していれば情報は抹消されます。
また、CIC(シー・アイ・シー)については、譲渡から5年が経過することで情報が消える仕組みです。
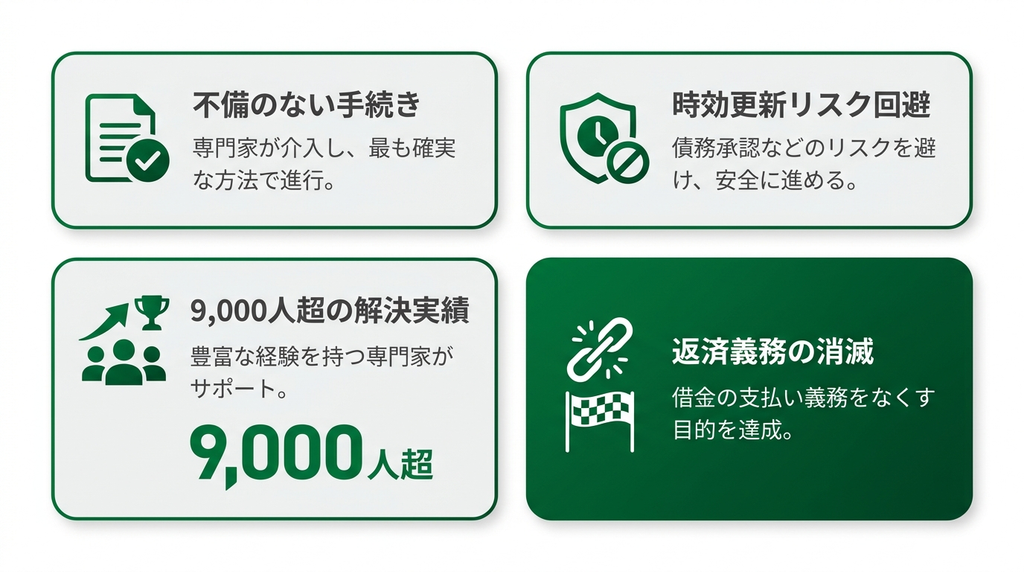
内容証明作成サービスの活用により9,000人以上が返済義務の消滅に成功した実績
自分で時効の援用の手続きを行うことに不安がある場合、専門家の力を借りるのが有効な選択肢です。
当事務所が提供する内容証明作成サービスは、これまでに9,000人以上の依頼者の債務問題を解決してきた実績があります。
専門家が介入することで、書類の不備なく、最も確実な方法で手続きを進めることが可能です。
時効の更新といったリスクを避け、借金の支払い義務を消滅させるという目的を達成するためには、豊富な経験を持つ専門家のサポートが大きな助けとなります。
最後に、手続きに関するよくある疑問について解説します。
きらぼし債権回収の時効手続きに関する疑問を解消するQ&A
きらぼし債権回収からの請求と時効の援用については、多くの人が同じような疑問を抱えています。
ここでは、特に多く寄せられる質問をQ&A形式でまとめました。
電話に出てしまった場合の対処法や、時効成立後の信用情報の扱いなど、具体的なケースを想定した回答を通じて、手続きを進める上での不安や疑問を解消します。
きらぼし債権回収からの督促電話に出てしまった場合でも時効援用できますか?
電話に出てしまっても、債務の承認にあたる発言をしていなければ時効の援用は可能です。
支払い義務を認める「少し待ちください」「分割で払います」といった発言をした場合は時効が更新されてしまいますが、単に本人確認に応じただけであれば問題ありません。
どのような会話をしたか不安な場合は、その内容を専門家に伝えて判断を仰ぐことをお勧めします。
きらぼし債権回収へ時効を主張した後に裁判を起こされる可能性はありますか?
適法に時効の援用が成立すれば、その債務の支払い義務は完全に消滅します。
そのため、時効成立後にきらぼし債権回収が裁判を起こしたとしても、その請求は認められません。
ただし、時効援用通知を送る前に訴訟を起こされる可能性はあります。
万が一裁判所から書類が届いた場合は、決して無視せず、必ず期限内に時効を主張する書面を提出する必要があります。
きらぼし債権回収の時効が成立した後は信用情報の事故情報が抹消されますか?
きらぼし債権回収は、法務大臣の許可を受けた債権回収会社(サービサー)ですが、銀行や消費者金融などの加盟する信用情報機関(CICやJICC)には加盟していません。
そのため、同社に対して時効を援用した事実が、事故情報として新たに登録されることはありません。
元の借入先が登録していた事故情報の扱いについては、時効の成否にかかわらず、債権が譲渡された時点からの経過期間が基準となります。
JICCでは、きらぼし債権回収へ債権が譲渡されてから1年が経過していれば、情報はすでに抹消されています。
一方、CICでは債権譲渡から5年間は情報が保持される仕組みです。
まとめ
きらぼし債権回収から督促状が届いた場合、慌てて連絡することは絶対に避けてください。
まずは通知書の内容を冷静に確認し、最後の返済から5年以上経過しているか、過去に裁判を起こされていないかなど、時効成立の条件をチェックすることが重要です。
条件を満たしている可能性があれば、配達証明付き内容証明郵便による時効の援用の手続きを行うことで、法的に支払い義務を消滅させられます。
一連の手続きに少しでも不安を感じる場合は、時効が更新されるリスクを冒す前に、速やかに司法書士などの専門家へ相談することをお勧めします。
この記事を執筆している司法書士

- 司法書士・行政書士
- 千葉司法書士会:登録番号第867号
認定司法書士:法務大臣認定第204047号
千葉県行政書士会:登録番号第02103195号
経歴:平成16年に個人事務所を開業。債務整理や裁判、登記業務を中心に20年以上の実務経験。解決実績は1万人以上。
最新の投稿
 2026年10月28日きらぼし債権回収株式会社の時効援用とは?放置で裁判になる前の対処法
 2026年10月27日シティックスカードの時効援用とは?裁判予告や督促が届いた際の対処法を解説
 2026年10月26日ダイレクトワンの時効援用|催告書や取り立てが届いたときの正しい対処法
 2026年10月23日ベル債権回収株式会社の時効成立条件とは?消滅時効の援用手順と注意点
無料相談 受付中!
受付時間:平日9時~18時
電話番号:043-203-8336
