公開日: 2026年11月10日 | 最終更新日:2026年11月10日
10年以上も前にディックやアイクといった消費者金融で借りた借金について、CFJや見知らぬ債権回収会社から突然請求書が届き、どうすればよいか不安に感じていませんか。
この記事を読むことで、CFJや譲受人からの請求に対し、時効が成立する条件を満たしているか判断し、最適な専門家に時効援用を依頼して返済義務を消滅させられる状態になります。
この記事でわかること
- 最後の返済から5年経過したCFJの借金を消滅時効で解決する仕組み
- 債務承認や裁判所からの通知放置によって時効がリセットされる注意点
- 内容証明郵便を用いて安全かつ確実に時効援用を進める手順
- 時効が成立しない場合に返済負担を免除・軽減するための債務整理
CFJ(旧ディックやアイク)の借金を消滅時効で解決できる仕組み
CFJの借金は、消滅時効の制度を利用して返済義務をなくせる可能性があります。
CFJは、ディック、アイク、ユニマットといった複数の消費者金融が合併してできた会社です。
消費者金融のような会社からの借金は、最後の取引から5年間、返済も連絡もなければ時効を主張できる権利が発生します。
この権利を「時効の援用」という手続きによって相手に伝えることで、正式に返済義務が消滅する仕組みです。
金融機関からの借金であっても、法律で定められた条件を満たせば、時効による解決が可能です。
しかし、なぜ今になって廃業したはずのCFJ関連の請求が届くのでしょうか。
次にその背景を解説します。

貸金業を廃業したCFJに代わり債権回収会社から請求が届く背景
CFJ合同会社は2023年までに事業を終了し、現在は貸金業を廃業しています。
そのため、CFJ自体から直接請求が来ることはありません。
しかし、CFJが保有していた債権は、アウロラ債権回収やオリンポス債権回収といった他の会社に譲渡されています。
債権を買い取った会社は、法律に基づいて正当な権利者として請求を行ってくるのです。
したがって、身に覚えのない会社から請求書が届いたとしても、それは元の借金がCFJなどの消費者金融であった可能性が高いと考えられます。
アウロラ債権回収については「アウロラ債権回収から赤い封筒や自宅訪問?」で詳しく紹介しています。
最後の返済日から5年以上が経過していればCFJの借金は時効対象になる
消滅時効が成立する最も重要な条件は、期間の経過です。
消費者金融からの借金の場合、原則として最後の取引(返済や新たな借入れ)から5年が経過している必要があります。
請求書や督促状に「最終返済日」などの記載があれば、その日付を確認してみてください。
もし、その日から5年以上経っていれば、時効の対象となる可能性が高いです。
ただし、5年が経過しただけでは自動的に借金が消えるわけではありません。
「時効の援用」という意思表示を、内容証明郵便など記録が残る形で行う必要があります。
この手続きをしない限り、債権者は請求を続けることができます。
CFJの時効成立を阻む3つの更新事由
借金の最終返済日から5年以上が経過していても、時効が成立しないケースがあります。
これは「時効の更新(旧制度では中断)」と呼ばれる事由が存在するためです。
特定の行動を取ってしまうと、それまで経過した時効期間がリセットされ、ゼロから再スタートとなってしまいます。
時効の援用を検討する際は、これらの更新事由に該当していないか慎重に確認しなくてはなりません。
時効を無効にしてしまう行動を理解した上で、実際に請求が来た場合に取るべき正しい手順を確認しましょう。
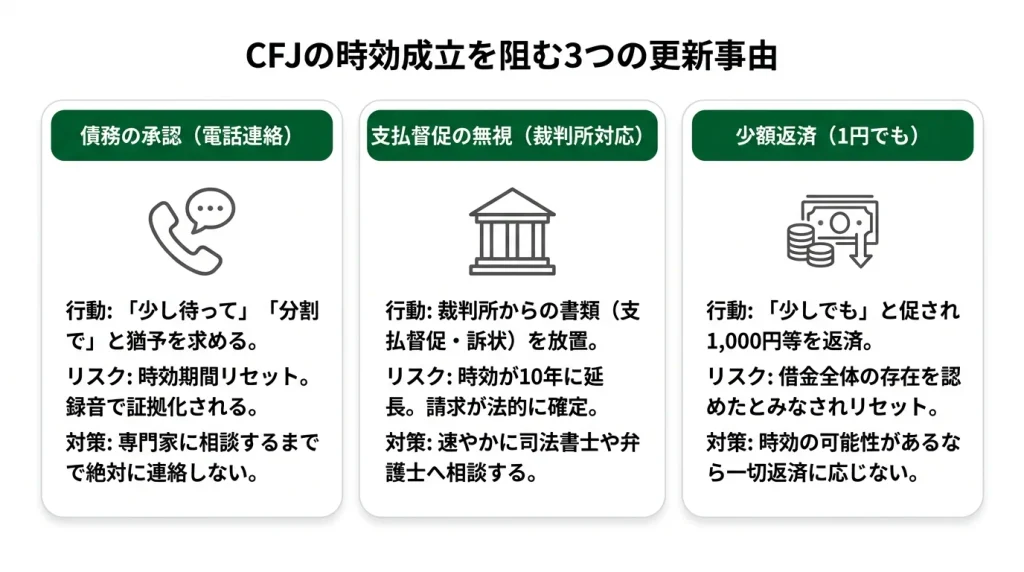
相手に電話して支払い猶予を求めた際に時効がリセットされる罠
時効がリセットされる代表的な原因が「債務の承認」です。
これは、借金の存在を認める言動を指します。
例えば、債権回収会社から電話がかかってきた際に、「支払いを少し待ってください」「分割でなら払えます」といった支払い猶予を求める発言をすると、債務を承認したとみなされます。
相手は会話を録音している可能性が高く、一度承認してしまうと、後から時効を主張することは極めて困難になります。
不安からつい電話をしてしまいがちですが、時効の可能性がある場合は、専門家に相談するまで絶対に連絡を取らないようにしてください。
裁判所からの支払督促を無視した際に時効が10年に延長されるリスク
債権者が裁判所に訴訟や支払督促の申し立てを行い、それが受理されると時効は更新されます。
裁判所から支払督促や訴状といった書類が届いたにもかかわらず、指定された期間内に適切な対応を取らずに無視すると、相手の請求が法的に認められてしまいます。
そして、判決などが確定した時点から新たに時効期間が始まり、その期間は10年に延長されます。
裁判所からの書類は絶対に放置せず、速やかに司法書士や弁護士に相談し、対応を協議することが不可欠です。
わずか1円でも返済に応じた際に時効を主張できなくなる理由
「少しでもいいから払ってほしい」と促され、1,000円や100円といった少額でも返済に応じてしまうことも「債務の承認」にあたります。
一部でも返済するという行為は、借金全体の存在を認めたことになり、その時点で時効期間はリセットされます。
債権回収会社は、時効の知識がない人から少しでも回収しようと、このような交渉を持ちかけてくることがあります。
たとえ少額であっても、時効の可能性があるなら、返済には一切応じない姿勢を貫くことが重要です。
CFJから債権を譲り受けた会社から督促状が届いた際の対処手順
CFJから債権を譲り受けたアウロラ債権回収などから突然督促状が届くと、慌ててしまうかもしれません。
しかし、誤った対応は時効の成立を妨げる原因となります。
まずは冷静になり、正しい手順に沿って行動することが、借金問題解決の第一歩です。
クレジットカードの支払いを長年放置していたケースと同様に、まずは書類の内容を慎重に確認し、決して安易に相手方へ連絡しないようにしてください。
ここからは、督促状が届いた際に取るべき具体的なステップを解説します。
督促状に記載された最終返済日の日付を確認する
まず行うべきは、届いた督促状を隅々まで確認することです。
特に重要となるのが「最終返済日」「最終貸付日」「約定返済日」といった日付の記載です。
この日付から現在まで5年以上が経過しているかを確認します。
もし5年以上経っていれば、消滅時効を援用できる可能性が出てきます。
ただし、この段階で最も注意すべきなのは、記載されている連絡先に電話をしないことです。
連絡してしまうと、意図せず債務を承認するような会話に誘導され、時効が更新されてしまうリスクがあります。
日付の確認のみに留め、次の行動に移りましょう。
厳格な書式ルールがある内容証明郵便の作成をプロに任せる選択肢
時効の成立を主張する時効の援用は、口頭ではなく、証拠が残る内容証明郵便で行うのが最も安全で確実です。
しかし、内容証明郵便には1行の文字数や行数、使用できる文字などに厳格な書式ルールが定められています。
これらのルールを守らないと郵便局で受け付けてもらえず、作成し直さなければなりません。
初めての方が自力で作成するにはハードルが高く、もし不備のある通知を送ってしまうと、時効の援用が失敗に終わるリスクも伴います。
時間や手間、確実性を考慮すると、司法書士や行政書士といった専門家に作成と発送を依頼するのが賢明な選択です。
費用はかかりますが、失敗するリスクを回避できます。
1社3万円の内容証明作成サービスを活用して安全に時効を援用する流れ
内容証明作成サービスを利用すると、当事務所が書類作成に関する手続きをサポートします。
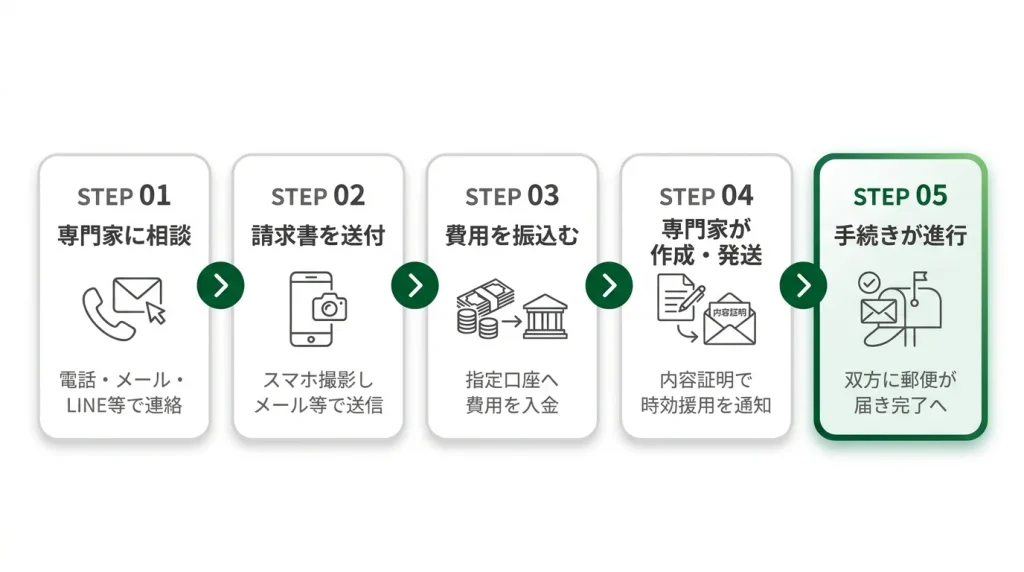
一般的な依頼の流れは以下の通りです。
- 電話やメール、LINEなどで専門家に相談する。
- 手元にある請求書をスマートフォンで撮影し、メールなどで送付する。
- 指定された口座に費用(例:1社あたり3万円(税抜、郵便代別))を振り込む。
- 当事務所が時効援用通知書(内容証明郵便)を作成し、債権者に発送する。
- 後日、依頼者と債権者の元に内容証明郵便が届くことで、時効援用手続きが進みます。
このように、当事務所のサービスを活用すれば、郵便局へ行く手間を省き、時効の援用手続きを円滑に進めることが可能です。
内容証明作成サービスについては「内容証明作成サービスの詳細」で詳しく紹介しています。

電話も来所も不要。ご家族に知られずに相談可能
相談件数 20,000 件突破
LINE無料相談のご利用実績
午前中の質問は当日中に回答(土日祝日をのぞく)
時効が成立しない場合に債務整理でCFJの借金を解決する方法
調査の結果、すでに裁判を起こされていた、あるいは知らぬ間に債務を承認していたなど、時効の援用ができないケースも存在します。
しかし、その場合でも返済義務から逃れられないわけではありません。
「債務整理」という法的な手続きを通じて、借金問題を解決する道が残されています。
債務整理にはいくつかの種類があり、それぞれの状況に応じて最適な方法を選択します。
かつての消費者金融からの高金利の借金であっても、専門家と相談することで、現実的な返済計画を立てたり、返済義務自体を免除してもらったりすることが可能です。
最後に、CFJの時効援用に関して多くの人が抱く疑問について、Q&A形式で答えます。
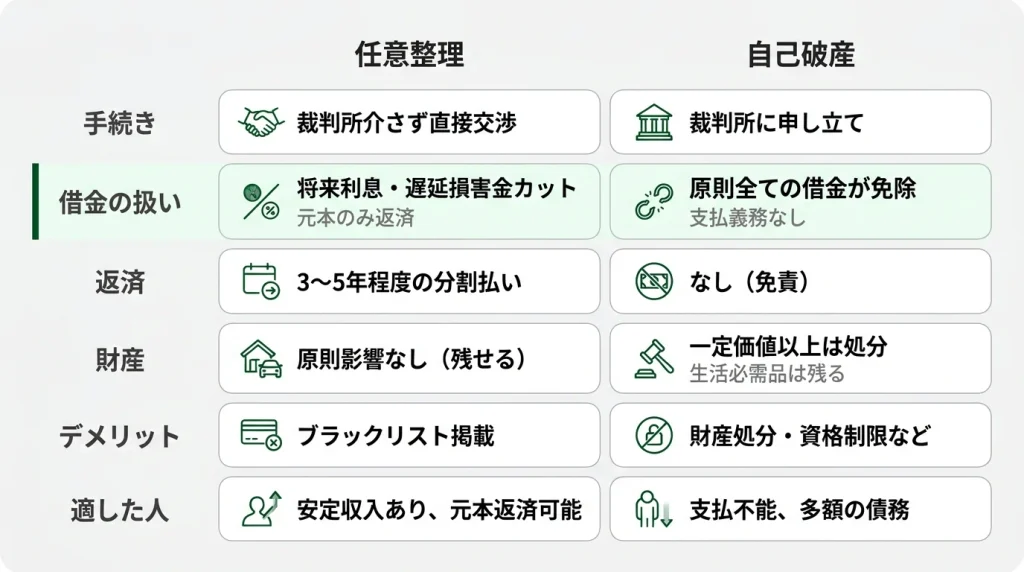
裁判確定後でも将来利息をカットして分割完済を目指す任意整理
任意整理は、裁判所を介さず、司法書士や弁護士が代理人となって債権者と直接交渉する手続きです。
交渉により、今後の将来利息や遅延損害金をカットまたは免除してもらい、残った元本のみを3年から5年程度の分割払いで返済していく和解契約を結びます。
時効が更新されてしまった場合や、裁判で判決が確定した後でも、債権者との交渉次第で任意整理に応じてもらえる可能性があります。
一括での返済は難しいものの、安定した収入があり、元本であれば返済していけるという場合に適した解決方法です。
支払い不能に陥った借金の返済義務を免除してもらう自己破産
自己破産は、裁判所に申し立てを行い、収入や財産の状況から借金の返済が不可能である「支払不能」な状態だと認めてもらうことで、原則として全ての借金の返済義務を免除してもらう手続きです。
CFJの借金以外にも多額の債務があり、任意整理での返済も困難な場合の最終的な解決手段となります。
一定価値以上の財産(不動産や車など)は手放す必要がありますが、生活に必要な家財道具や一定額の現金は手元に残せます。
クレジットカードが作れなくなるといったデメリットもありますが、借金生活から再出発できる大きなメリットがあります。
CFJの時効援用に関するよくある質問
ここまでCFJの借金に対する時効援用の仕組みや対処法について解説しました。
ここでは、多くの方が疑問に思う点について、Q&A形式で簡潔に回答します。
CFJの借金はいつになれば時効が成立しますか?
最後の取引(返済や借入)から5年以上が経過し、かつ裁判などの時効更新事由がなければ時効の対象となります。
ただし、期間が過ぎれば自動的に成立するわけではなく「時効の援用」という意思表示が必要です。
安易に債権者へ連絡すると時効を主張できなくなるリスクがあるため、専門家への相談が安全です。
債権回収会社から請求書が届いた場合はどうすればよいですか?
請求書に記載された「最終返済日」を確認し、絶対に自分から連絡しないことが重要です。
5年以上経過している可能性があるなら、時効援用を扱う司法書士や弁護士に速やかに相談してください。
自分で対応しようとすると、意図せず債務を承認してしまい、時効が使えなくなる危険があります。
時効が成立しなかった場合はどのような解決策がありますか?
時効が成立しない場合、任意整理や自己破産といった債務整理手続きで解決を目指します。
任意整理は将来利息をカットして分割返済する手続き、自己破産は裁判所に返済義務を免除してもらう手続きです。
どちらが最適かは状況によるため、専門家と相談して決めます。
手続きにかかる費用もそれぞれ異なります。
まとめ
CFJ(旧ディック、アイクなど)からの借金は、最後の取引から5年以上経過し、時効の更新事由がなければ、時効の援用によって返済義務を消滅させられる可能性があります。
債権を譲り受けた会社から督促状が届いても、安易に連絡を取ることはせず、まずは専門家へ相談することが重要です。
時効の援用手続きは、内容証明郵便を用いて行うのが確実であり、専門家に依頼することで安全に進められます。
万が一、時効が成立しない場合でも、任意整理や自己破産といった債務整理の方法で解決を図ることが可能です。
この記事を執筆している司法書士

- 司法書士・行政書士
- 千葉司法書士会:登録番号第867号
認定司法書士:法務大臣認定第204047号
千葉県行政書士会:登録番号第02103195号
経歴:平成16年に個人事務所を開業。債務整理や裁判、登記業務を中心に20年以上の実務経験。解決実績は1万人以上。
最新の投稿
 2026年11月10日CFJの借金は時効援用で消せる?アイク・ディックの督促への対処法と注意点
 2026年11月9日有限会社ラックスキャピタルの督促は架空請求?届いた時の対処法と時効援用の条件
 2026年11月6日エポスカードの時効の援用とは?5年放置した借金を消滅させる手続きと注意点
 2026年11月5日オリエントコーポレーションの時効援用|成立条件・手続きと督促状が届いた時の対処法
無料相談 受付中!
受付時間:平日9時~18時
電話番号:043-203-8336
