公開日: 2026年10月30日 | 最終更新日:2026年10月30日
「エムユー信用保証」という聞き覚えのない会社から突然督促状が届き、詐欺ではないかと不安に感じているかもしれません。
この記事を読めば、ご自身の借金が時効の条件を満たしているかを判断し、取り立てを法的に止めるための「時効援用」という手続きを安全に完了できるようになります。
この記事でわかること
- 代位弁済日や過去の裁判歴から消滅時効の成立条件を判断する基準
- 電話連絡や少額返済による時効リセットを防ぐための注意点
- 配達証明付き内容証明郵便を用いて時効援用を安全に完了させる手順
- 時効成立に伴い取り立てが停止し信用情報が回復する法的な効果
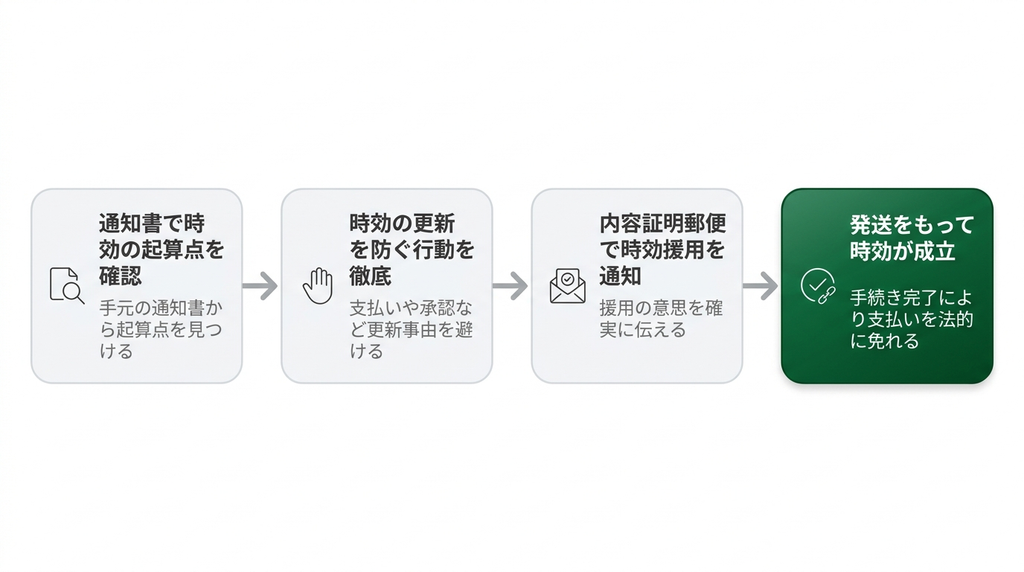
エムユー信用保証の借金を帳消しにする時効援用手続きの全4ステップ
エムユー信用保証に対する借金の時効援用は、正しい手順を踏むことで支払いを法的に免れることが可能です。
この手続きは、大きく分けて4つのステップで構成されます。
まずは、手元に届いた通知書から時効の起算点を確認し、次に時効の更新を防ぐための行動を徹底します。
そして、内容証明郵便で時効を援用する意思を伝え、最終的にその発送をもって時効を成立させます。
アコムのような消費者金融からの直接の借り入れとは異なり、保証会社が絡むため、代位弁済日などが重要なポイントです。
まずは、最初のステップである時効の起算点の確認方法から見ていきましょう。
ステップ1:エムユー信用保証の通知書から時効の起算点を確認する
時効援用を成功させる最初の行動は、エムユー信用保証から届いた通知書を詳細に確認し、時効期間のカウントがいつから始まるのか(起算点)を正確に特定することです。
多くの場合、この起算点は「最後に返済した日」や「代位弁済日」となります。
この日付から一定期間が経過していれば、時効を主張できる可能性が高まります。
次のステップに進む前に、まずは手元の書類で事実関係を整理しましょう。

確認事項:三菱UFJ銀行等の代位弁済日から5年が経過しているか
最初に確認すべきは、時効の起算点から5年以上が経過しているかという点です。
エムユー信用保証は、三菱UFJ銀行のカードローン「バンクイック」などの保証会社です。
あなたが返済を滞納すると、エムユー信用保証があなたに代わって銀行に一括返済します。
これを「代位弁済」といい、この代位弁済が行われた日から、エムユー信用保証はあなたへの請求権(求償権)を得ます。
この権利の時効は原則として5年です。
アコムなど他の消費者金融の時効と同様に、最後の取引から5年が目安となりますが、保証会社の場合は代位弁済日が基準になる点に注意が必要です。
よくある失敗:10年以内に裁判所の判決を取られているケースを見落とす罠
時効期間が5年ではなく10年に延長されるケースがあるため、注意が必要です。
過去10年以内にエムユー信用保証、あるいは元の債権者である銀行から裁判を起こされ、判決や支払督促が確定している場合、時効期間はその確定日から10年となります。
自分では5年経過したと思っていても、知らない間に裁判手続きが進められていたというケースも少なくありません。
督促状に「判決取得済み」などの記載がないか、あるいは過去に裁判所から書類が届いていないかを慎重に確認する必要があります。
補足情報:エムユー信用保証から届く督促状に記載された日付の見方
督促状には時効の起算点を判断するための重要な日付が記載されています。
特に注目すべきは「代位弁済日」や「最終返済日」「約定返済日」といった項目です。
これらの日付が5年以上前であれば、時効の可能性が高まります。
エムユー信用保証は三菱UFJフィナンシャル・グループの一員であり、詐欺会社ではありません。
そのため、請求を無視するのではなく、書面の内容を冷静に確認し、記載された日付情報を基に対応を検討することが重要です。
ステップ2:エムユー信用保証への不用意な接触を避けて時効の更新を防ぐ
時効の起算点を確認し、5年以上経過している可能性が高いと判断できたら、次に実行すべきはエムユー信用保証への接触を一切断つことです。
電話をかけたり、少額でも返済したりすると、時効期間がリセットされてしまう「時効の更新(旧:時効の中断)」という事態を招きかねません。
時効援用の権利を守るため、取り立てに対しては慎重な行動が求められます。
内容証明郵便を送付するまでは、相手との接触は避けましょう。

確認事項:電話口での返済約束が時効をリセットさせる法的な仕組み
エムユー信用保証へ電話をかけ、「支払います」「少し待ってください」といった返済の意思があることを示す発言をすると、法的に「債務の承認」とみなされます。
債務の承認が行われると、それまで経過した時効期間はすべてリセットされ、その時点から再び5年または10年が経過しないと時効を主張できなくなります。
時効の成立が目前であっても、不用意な一言でその権利を失ってしまうため、電話での接触は絶対に避けてください。
よくある失敗:少額の返済に応じて債務を承認してしまう行動
電話での約束と同様に、非常に危険なのが少額の返済に応じることです。
取り立ての担当者から「1,000円だけでもいいから」と支払いを求められ、それに応じてしまうと、これも「債務の承認」にあたります。
借金の一部を支払う行為は、借金全体の存在を認めたことになり、時効期間がリセットされます。
時効の援用を考えているのであれば、たとえ少額であっても一切の支払いをしてはいけません。
補足情報:自宅訪問を受けた際に時効の権利を守るための対応基準
エムユー信用保証の関連会社が自宅へ取り立てに来るケースもあります。
訪問員と対面した場合でも、冷静な対応が重要です。
玄関先で「支払う意思がある」と受け取られるような発言はせず、「専門家に相談している」とだけ伝えて帰ってもらうのが賢明です。
その場で書面へのサインを求められても、絶対に応じてはいけません。
正規の債権回収と悪質な詐欺的手法を見分けるためにも、安易にその場で約束や支払いをしないという姿勢を貫くことが、自身の権利を守ることにつながります。
ステップ3:内容証明作成サービスで時効援用通知書を作成する
時効の更新事由がないことを確認できたら、次は時効の権利を行使する意思を相手に伝える「時効援用通知書」を作成します。
この通知は、法的な証拠能力を持つ「内容証明郵便」で送付するのが最も確実です。
しかし、内容証明郵便の作成には厳格なルールがあり、不備があると無効になるリスクがあります。
そのため、当事務所が提供する内容証明作成サービスを利用することが、安全かつ確実な方法といえます。
次の最終ステップである発送に向けて、不備のない通知書を準備しましょう。
内容証明作成サービスについては「内容証明作成サービス」で詳しく紹介しています。

確認事項:自作時に直面する厳格な字数制限ルール
内容証明郵便を自作する場合、1行あたりの文字数や1枚あたりの行数に厳格な制限があります。
例えば、縦書きの場合は「1行20字以内、1枚26行以内」、横書きの場合は「1行26字以内、1枚20行以内」などのルールです。
これらの形式を守らないと郵便局で受理されません。
初めて作成する方にとっては、このルールを遵守するだけでもハードルが高く、時間と手間がかかる作業となります。
よくある失敗:自己流の文面で時効援用通知を送ることで生じる記載不備
内容証明郵便で最も重要なのは、その文面です。
自己流で作成した場合、「どの債務について時効を援用するのか」という債権の特定が不十分であったり、「時効を援用します」という意思表示が明確でなかったりする記載不備が生じるリスクがあります。
文面に不備があると、せっかく通知書を送っても法的な効力が認められず、時効の成立に至らない可能性があります。
結果として、相手に請求を継続する口実を与えてしまうことにもなりかねます。
補足情報:1社3万円で9000件以上の実績がある専門家へ依頼する判断基準
自作のリスクを避け、確実に時効を成立させたい場合は、専門家への依頼が有効な選択肢です。
当事務所などが提供する内容証明作成サービスでは、1社あたり3万円(実費別)で依頼が可能です。
これまでに9,000件以上の相談実績があるので、豊富な経験に基づいて確実な手続きを代行します。
自分で作成する手間や失敗のリスクを考慮すれば、専門家に任せることは費用対効果の高い判断基準と言えるでしょう。

電話も来所も不要。ご家族に知られずに相談可能
相談件数 20,000 件突破
LINE無料相談のご利用実績
午前中の質問は当日中に回答(土日祝日をのぞく)
ステップ4:配達証明付き内容証明郵便を発送して時効を成立させる
時効援用通知書の準備が整ったら、最後のステップとして、その郵便物をエムユー信用保証へ発送します。
この際、単に送るだけでなく、「配達証明」を付けることが極めて重要です。
配達証明付きで発送し、相手方が通知書を受け取った時点で、時効援用の意思表示が相手方に到達し、時効の効果を確定させることができます。
これにより、長年の借金問題に終止符を打つことが期待できます。

確認事項:エムユー信用保証への通知書到達を証明する書類の保管
内容証明郵便を発送する際には、配達証明の利用を検討すると良いでしょう。
これにより、相手方に郵便物がいつ届いたのかを郵便局が公的に証明してくれます。
後日、エムユー信用保証から「通知は受け取っていない」などと主張されるトラブルを防ぐための重要な証拠となります。
発送後に受け取る内容証明郵便の謄本(控え)と配達証明書は、時効が成立したことを証明する大切な書類なので、厳重に保管してください。
よくある失敗:発送後の確認連絡に慌てて余計な発言をしてしまう点
内容証明郵便を送付した後、エムユー信用保証から確認の電話がかかってくることがあります。
この電話に慌ててしまい、「支払いが難しくて」などと余計な発言をしてしまうと、債務を承認したと解釈されかねません。
電話があった場合は、「通知書を送付した通りです。これ以上お話しすることはありません」と毅然とした態度で対応し、すぐに電話を切りましょう。
時効成立後の接触は不要です。
補足情報:通知書到着後に借金の支払い義務が消滅する法的な根拠
時効期間が経過し、あなたが時効を援用する意思表示をした内容証明郵便が相手方に到達した時点で、借金の支払い義務は法律上、完全に消滅します。
これを「消滅時効の完成」と呼びます。
時効が完成すると、債権そのものが消滅するため、エムユー信用保証はあなたに対して支払い請求をしたり、裁判を起こして強制的に回収したりすることが一切できなくなります。
エムユー信用保証の時効援用に関してよくある質問
ここでは、エムユー信用保証の時効援用について、多くの方が抱く疑問にお答えします。
時効援用とは何か、通知書を放置した場合のリスク、電話をしてしまった場合の影響、そして手続き後の信用情報の扱いなど、具体的な質問を通じて、より深い理解を目指します。
エムユー信用保証から届いた通知書を放置すれば時効は成立しますか?
成立しません。
時効は、期間が経過しただけでは自動的に成立しません。
「時効の利益を受けます」という意思表示(時効の援用)を内容証明郵便などで相手に通知して初めて効力が生じます。
通知書を放置すると、取り立てが続くだけでなく、裁判所に訴訟や支払督促を申し立てられるリスクが高まります。
判決などが確定すると時効が10年延長されるため、放置は非常に危険です。
エムユー信用保証へ電話をかけてしまった場合は時効を主張できなくなりますか?
会話の内容によります。
単に連絡先などを確認しただけであれば、時効の主張は可能です。
しかし、電話口で「支払います」と約束したり、分割払いの交渉をしたりするなど、借金の存在を認める発言をした場合は「債務の承認」とみなされ、時効期間がリセットされるため主張できなくなる可能性が非常に高いです。
判断に迷う場合は、すぐに専門家へ相談してください。
エムユー信用保証の時効援用が完了した後の信用情報の扱いはどうなりますか?
時効援用が成功すると、エムユー信用保証は加盟している信用情報機関に対して情報の更新を行います。
これにより、あなたの信用情報に残っていた延滞記録などの事故情報は、一定期間経過後に削除されます。
すぐに情報がきれいになるわけではありませんが、将来的にはローンやクレジットカードの審査に影響がなくなる状態に戻ります。
まとめ
エムユー信用保証からの取り立ては、時効の条件を満たしていれば「時効援用」という法的な手続きによって支払いを免れることが可能です。
重要なのは、代位弁済日から5年(裁判があった場合は10年)が経過しているかを確認し、債務を承認するような言動を避けることです。
そして、配達証明付き内容証明郵便で時効を援用する意思を明確に伝える必要があります。
この一連の手続きを誤ると時効の権利を失うリスクがあるため、不安な場合は専門家へ相談することが確実な解決につながります。
時効援用が成立すれば、取り立てが止まるだけでなく、将来的に信用情報も回復します。
この記事を執筆している司法書士

- 司法書士・行政書士
- 千葉司法書士会:登録番号第867号
認定司法書士:法務大臣認定第204047号
千葉県行政書士会:登録番号第02103195号
経歴:平成16年に個人事務所を開業。債務整理や裁判、登記業務を中心に20年以上の実務経験。解決実績は1万人以上。
最新の投稿
 2026年11月2日富士クレジットの時効と請求への対処法|連絡は厳禁!時効の援用で解決する手順
 2026年10月30日エムユー信用保証の時効援用とは?取り立てを止める成立条件と保証会社への正しい対応
 2026年10月29日リンク債権回収株式会社から督促状が届いたら?無視は危険!時効の確認と正しい対処法
 2026年10月28日きらぼし債権回収株式会社の時効援用とは?放置で裁判になる前の対処法
無料相談 受付中!
受付時間:平日9時~18時
電話番号:043-203-8336
