公開日: 2026年10月7日 | 最終更新日:2026年10月7日
エムユーフロンティア債権回収から突然電話やハガキが届き、詐欺ではないか、どう対処すればいいか不安に感じていませんか。
この記事を読むことで、届いた通知が本物であることを確認したうえで、放置・連絡・専門家への相談のいずれが最適かを判断し、差し押さえなどの実害を回避できる状態になります。
エムユーフロンティア債権回収の時効は、条件を満たせば主張できる可能性があるため、落ち着いて正しい知識を身につけることが重要です。
この記事でわかること
- エムユーフロンティア債権回収の正体と通知を無視した場合のリスク
- 5年以上前の借金で返済義務がなくなる「消滅時効」の成立条件
- 時効の権利を失ってしまう連絡時にやってはいけないNG行動
- 時効を主張する具体的な手続きと専門家に相談する必要性
- 1. エムユーフロンティア債権回収は詐欺?三菱UFJグループの正規な会社です
- 2. なぜエムユーフロンティア債権回収から連絡が?主な原債権者一覧
- 3. エムユーフロンティア債権回収からの通知を無視するとどうなる?
- 4. 連絡する前に注意!時効を主張できなくなる3つのNG行動
- 5. 5年以上前の借金なら「消滅時効」で解決できる可能性があります
- 6. 住宅ローンの督促が来た場合の特有のリスクと対処法
- 7. 時効援用の手続きは専門家に依頼すべき?自分で対応するリスク
- 8. 時効が成立しない場合は債務整理で解決する方法もあります
- 9. 借金の時効問題は専門家の「内容証明作成サービス」で解決
- 10. 専門家による内容証明作成サービスが選ばれる理由
- 11. エムユーフロンティア債権回収に関するよくある質問
- 12. まとめ
エムユーフロンティア債権回収は詐欺?三菱UFJグループの正規な会社です
エムユーフロンティア債権回収とは、詐欺の会社ではなく、法務大臣の許可を得て営業している正規の債権回収会社(サービサー)です。
三菱UFJフィナンシャル・グループ(MUFG)の一員であり、金融機関などから委託を受け、または譲り受けた債権の管理回収を専門としています。
そのため、身に覚えのない請求だと無視するのではなく、内容をきちんと確認する必要があります。
次の項目では、この会社の詳細と、本物の通知か詐欺かを見分ける具体的な方法を解説します。
エムユーフロンティア債権回収の会社概要
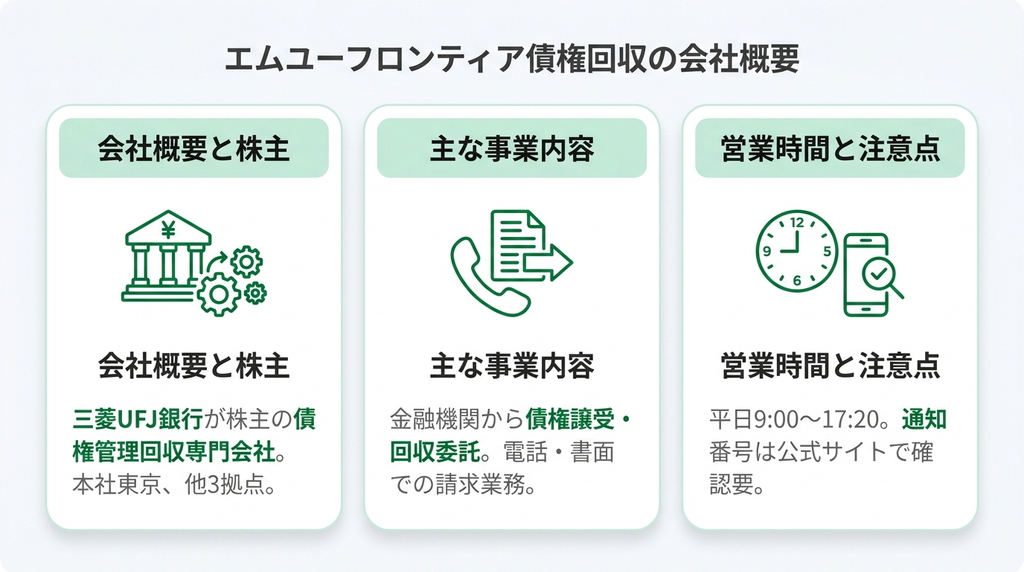
エムユーフロンティア債権回収とは、三菱UFJ銀行を株主とする債権管理回収専門の会社です。
本社は東京の中野坂上にあり、札幌、大阪、岡山にも事業所を構えています。
金融機関から債権を譲り受け、または回収の委託を受けて、電話や書面による請求業務を行うのが主な事業です。
営業時間は平日の9時から17時20分までで、通知に記載された電話番号も公式サイトで確認できる番号と一致するかどうかを確かめることが重要です。
架空請求や詐欺との見分け方
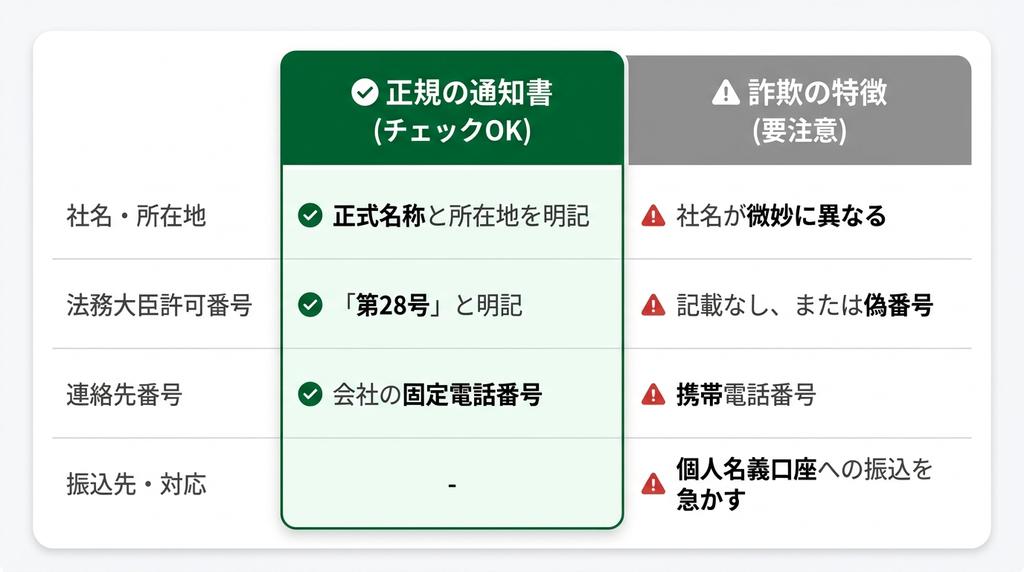
エムユーフロンティア債権回収を名乗る架空請求や詐欺を見分けるには、送られてきたハガキや封書の内容を注意深く確認してください。
正規の通知書には、会社の正式名称、所在地、法務大臣の許可番号(第28号)、連絡先の電話番号が明記されています。
一方、詐欺の場合は社名が微妙に違っていたり、連絡先が携帯電話番号であったり、個人名義の口座への振込みを急かしたりする特徴が見られます。
不審に感じたら、記載された電話番号には連絡せず、公式サイトで正規の電話番号を確認することが賢明です。
なぜエムユーフロンティア債権回収から連絡が?主な原債権者一覧
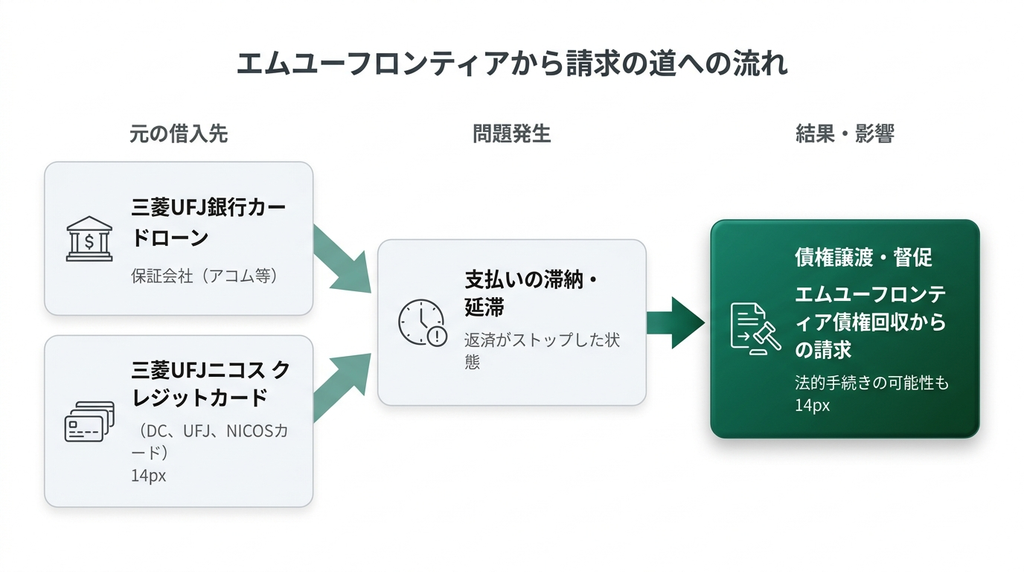
エムユーフロンティア債権回収から電話やハガキで連絡が来るのは、あなたが過去に利用した金融機関が、同社へ債権の回収を委託したか、債権そのものを譲渡したためです。
つまり、直接エムユーフロンティア債権回収からお金を借りたわけではなく、もともとの借入先(原債権者)から債権を引き継いだ形となります。
心当たりがないと感じても、過去の借入れを辿ることで原因が判明することがほとんどです。
通知を放置すると法的な手続きに進むリスクがあるため、まずは冷静に内容を確認しましょう。
三菱UFJ銀行や系列の保証会社
エムユーフロンティア債権回収からの請求で最も多いケースは、三菱UFJ銀行のカードローンや、その保証会社であるアコム株式会社などからのものです。
また、同じMUFGグループである三菱UFJニコス(DCカード、UFJカード、NICOSカード)のクレジットカードの支払いが滞った場合も、その債権が譲渡され、同社から督促を受けることになります。
これらの金融機関からの借入れに心当たりがある場合は、無視せず適切に対応する必要があります。
日本政策金融公庫や住宅金融支援機構
エムユーフロンティア債権回収は、民間の金融機関だけでなく、日本政策金融公庫や住宅金融支援機構といった公的機関の債権回収も行っています。
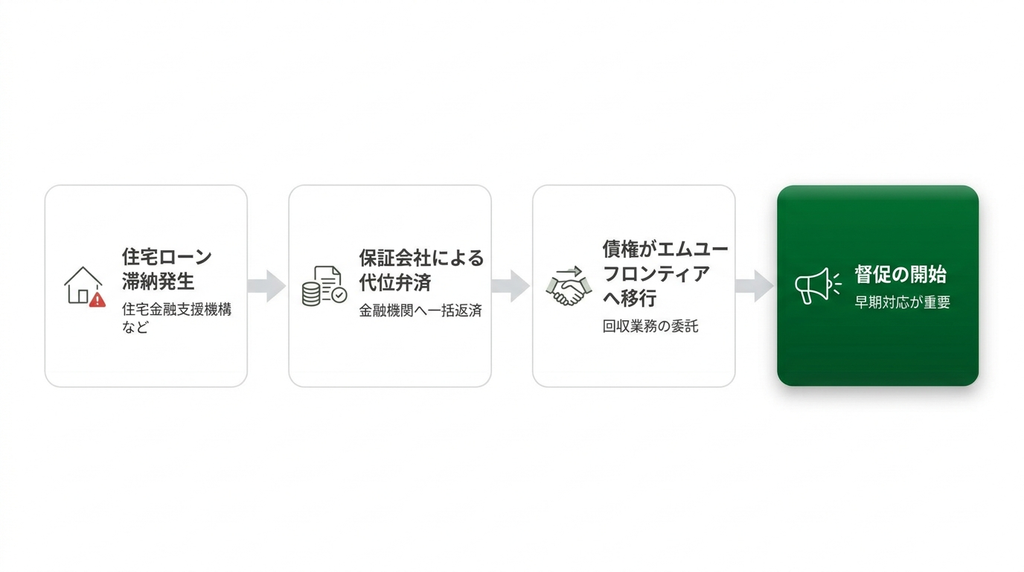
特に住宅金融支援機構の住宅ローンを滞納している場合、保証会社による代位弁済の後、エムユーフロンティア債権回収へ債権が移り、督促が開始されるケースが少なくありません。
住宅ローンの返済が困難になっている場合は、早期の対応が求められます。
その他の金融機関からの譲渡債権
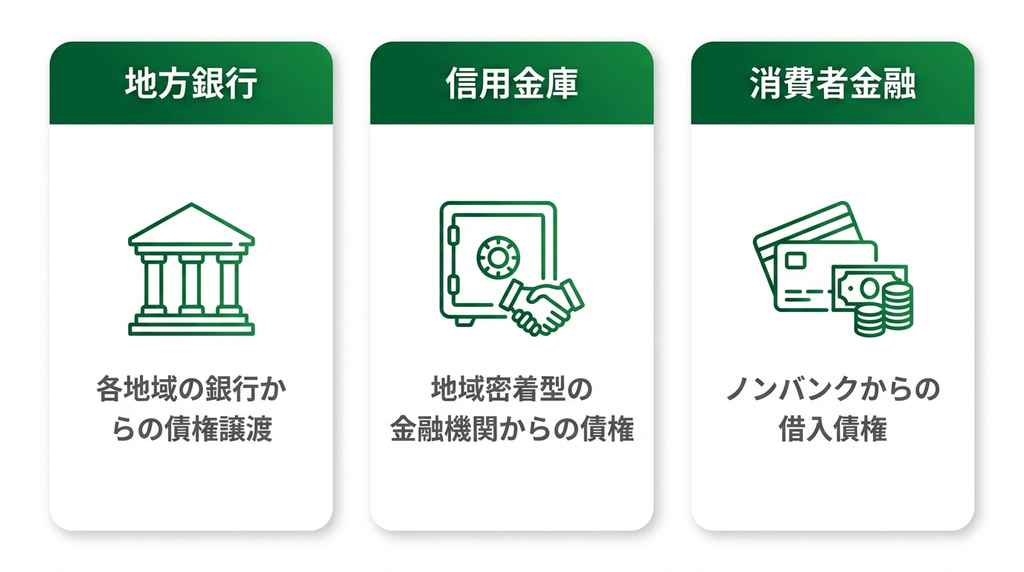
三菱UFJグループや公的機関以外にも、エムユーフロンティア債権回収はさまざまな金融機関から債権を譲り受けています。
これには、地方銀行、信用金庫、消費者金融などが含まれます。
過去にいずれかの金融機関で延滞した事実があり、その債権者が債権を同社に売却した場合、請求元がエムユーフロンティア債権回収に変わります。
通知書には元の借入先が記載されているため、必ず確認してください。
エムユーフロンティア債権回収からの通知を無視するとどうなる?
エムユーフロンティア債権回収からの電話やハガキを無視し続けると、事態は段階的に深刻化します。
最初は電話や普通郵便による督促ですが、これに応じない場合、法的措置へ移行する可能性が非常に高いです。
正規の債権回収会社であるため、法律に則った手続きを着実に進めてきます。
単なる脅しと考えず、通知が届いた時点で何らかの対応を検討することが、被害を最小限に抑える鍵です。
時効の可能性を考えている場合でも、連絡を取る前に絶対にやってはいけない行動があります。
自宅訪問や勤務先への連絡がおこなわれる可能性
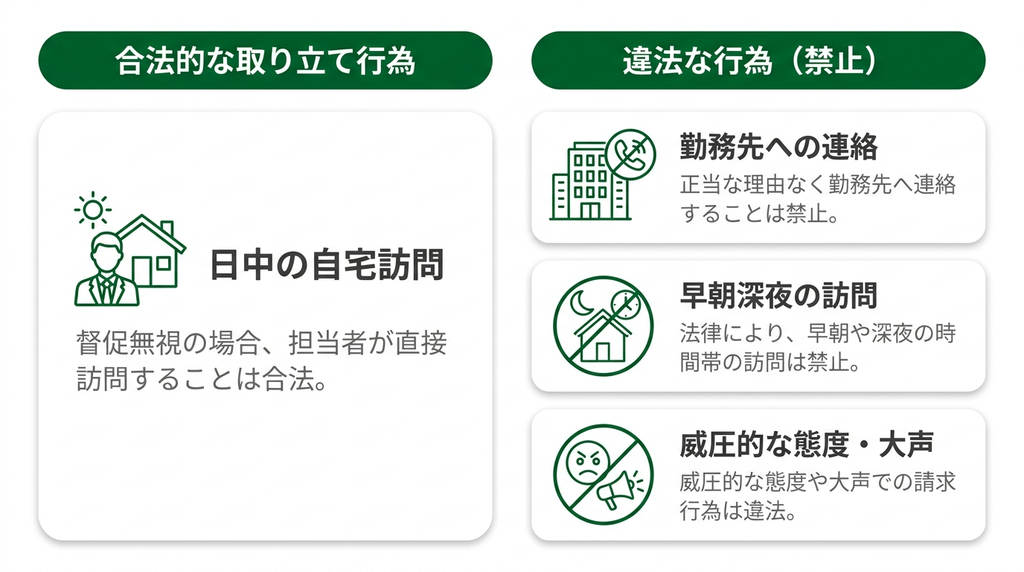
電話や郵便による督促を無視していると、担当者が自宅へ直接訪問してくることがあります。
法律により、正当な理由なく勤務先へ連絡したり、早朝深夜に訪問したりすることは禁止されていますが、日中の訪問は合法的な取り立て行為です。
家族に借金の事実を知られたり、精神的なプレッシャーが大きくなったりする可能性があるため、訪問される前の段階で対応することが望ましいです。
ただし、威圧的な態度や大声での請求は違法行為にあたるため、冷静に対応してください。
裁判所から訴状や支払督促が届く
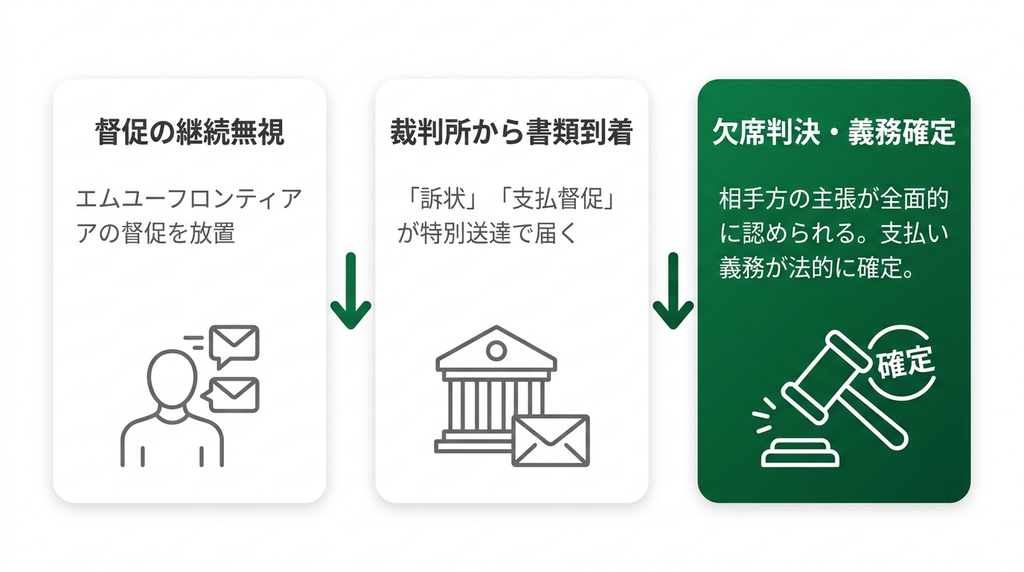
督促を無視し続けると、エムユーフロンティア債権回収は裁判所を通じて法的な手続きを開始します。
具体的には、「訴状」または「支払督促」といった書類が特別送達という特殊な郵便で自宅に届きます。
これは、裁判を起こされたことを意味する公的な通知です。
この段階に至っても無視すると、相手方の主張が全面的に認められた判決(欠席判決)が下され、法的に支払い義務が確定してしまいます。
反論がある場合や時効を主張する場合は、この段階で必ず対応しなければなりません。
最終的には給与や預金口座が差し押さえられる
裁判所からの訴状や支払督促を無視し、判決が確定すると、エムユーフロンティア債権回収は強制執行の手続きに移ります。
これは「差し押さえ」と呼ばれ、あなたの財産が強制的に回収される最終手段です。
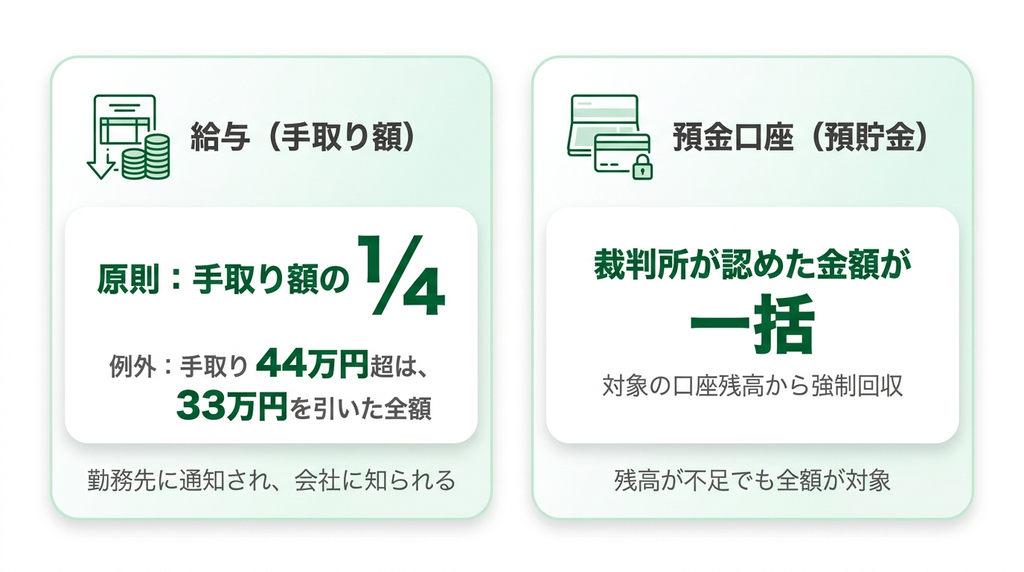
主な対象は給与や預金口座で、給与は手取り額の4分の1(手取りが44万円を超える場合は33万円を引いた全額)が、預金は裁判所が認めた金額が一括で差し押さえられます。
勤務先にも通知がいくため、借金の事実が会社に知られることになります。
連絡する前に注意!時効を主張できなくなる3つのNG行動
エムユーフロンティア債権回収から連絡があった際、もし借金が5年以上前のものであれば、消滅時効を主張できる可能性があります。
しかし、電話などで不用意な対応をすると、時効の権利を失ってしまう危険があります。
これは「債務の承認」と見なされる行為で、時効期間がリセットされてしまうためです。
エムユーフロンティア債権回収の時効は成立する可能性があるため、連絡を取る前にこれから説明する3つの行動は絶対に避けてください。
これらのNG行動を避け、時効の可能性を最大限に活かすための正しい手順を次に解説します。
電話で借金の存在を認める発言をする
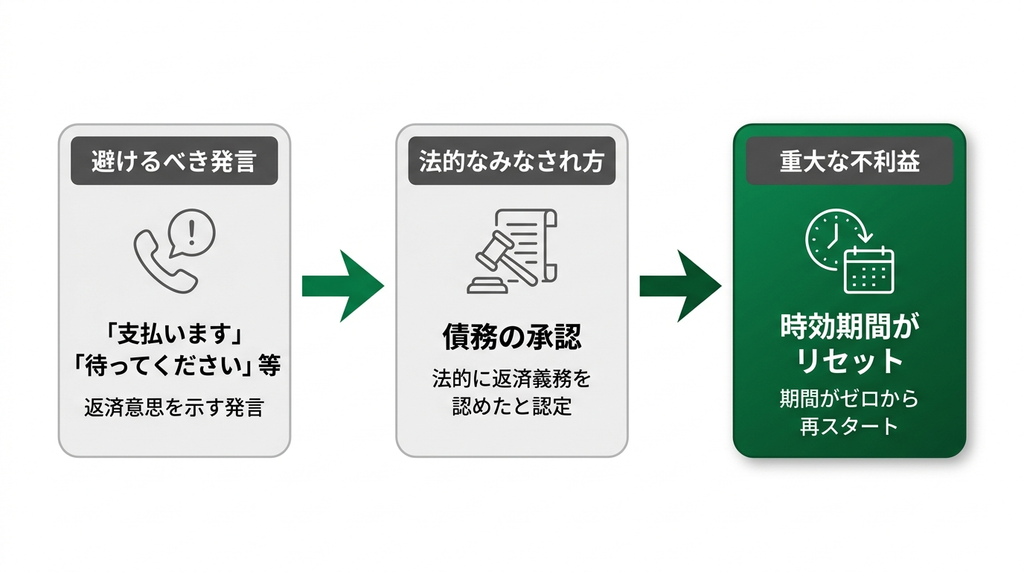
エムユーフロンティア債権回収から電話がかかってきた際に、「支払います」「もう少し待ってください」といった返済意思を示す発言をすると、債務の存在を認めたことになります。
これは法的に「債務の承認」とみなされ、その時点で時効の期間がリセットされます。
相手は債務承認を引き出すための会話のプロです。
安易に借金の詳細について話をしたり、支払いに関する相談をしたりせず、「書面を送ってください」とだけ伝えて電話を切るのが賢明な対応です。
支払い猶予や分割払いを願い出る
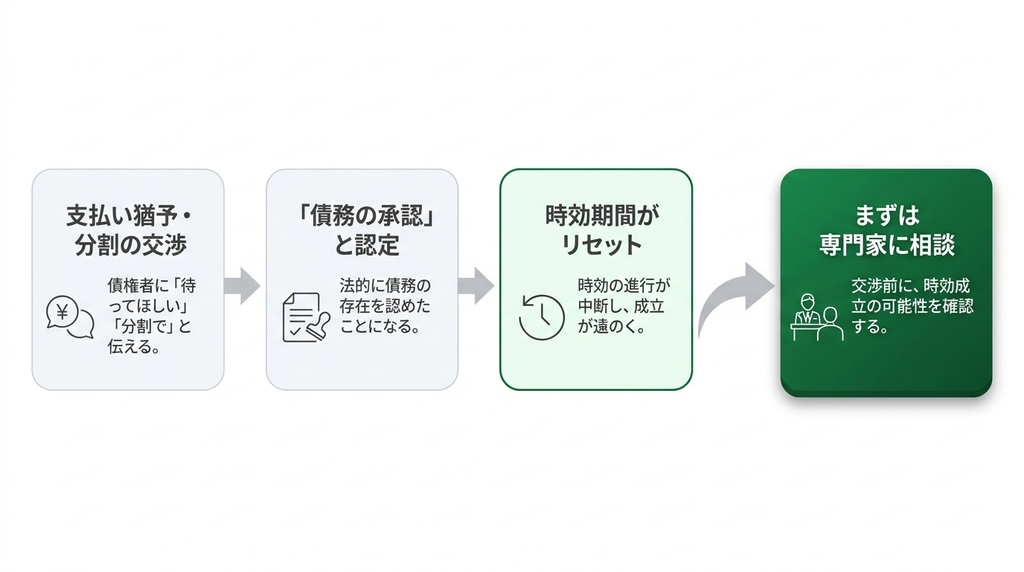
「支払いを少し待ってもらえませんか」「分割でなら払えます」といった支払い猶予や分割払いの交渉を持ちかけることも、債務の存在を認める「債務の承認」にあたります。
たとえ支払いが困難な状況を伝えたつもりでも、相手にとっては時効の成立を阻止する絶好の機会となります。
時効の可能性があるかもしれないと感じた場合は、返済に関するいかなる交渉もしてはいけません。
まずは専門家に相談し、時効が成立するかどうかを確認することが先決です。
借金の一部を返済してしまう
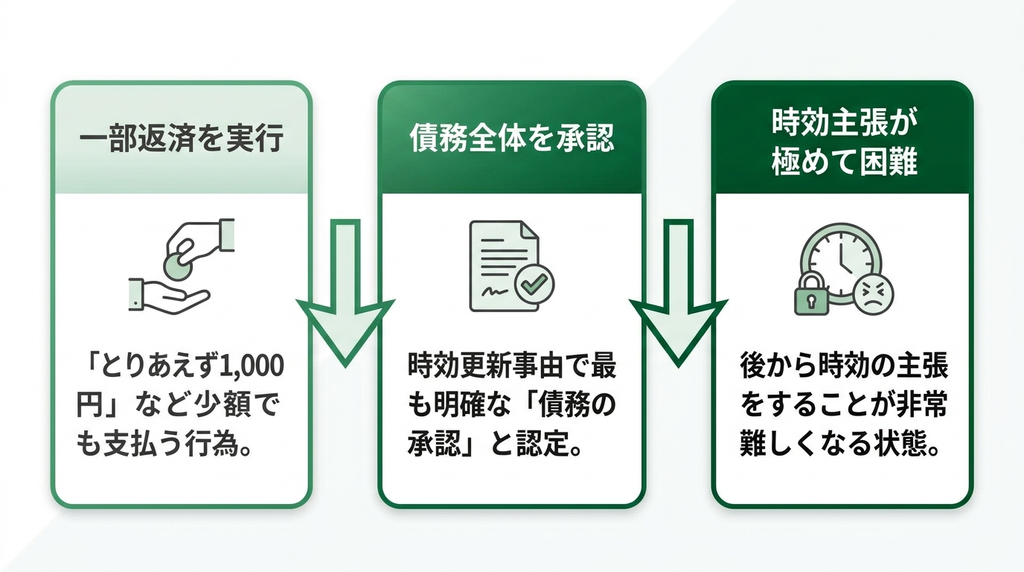
「とりあえず1,000円だけでも」などと少額の返済を促されることがありますが、これに応じて1円でも支払ってしまうと、債務全体を承認したことになります。
一部返済は、時効の更新事由の中で最も明確な「債務の承認」です。
一度支払ってしまうと、後から時効を主張することは極めて困難になります。
請求額の大きさに慌てて少しでも支払おうとせず、まずは冷静に最後の取引日から何年経過しているかを確認し、時効の可能性を検討することが重要です。
5年以上前の借金なら「消滅時効」で解決できる可能性があります
もしエムユーフロンティア債権回収から請求されている借金が、最後に返済した日や取引した日から5年以上経過している場合、「消滅時効」を主張することで返済義務をなくせる可能性があります。
ただし、時効は自動的に成立するわけではなく、適切な手続きを踏む必要があります。
エムユーフロンティア債権回収の時効は、ただ待っているだけでは完成しないことを理解しておくことが重要です。
住宅ローンの場合は特有のリスクが存在するため、次の章で詳しく見ていきましょう。
消滅時効が成立するための2つの条件とは
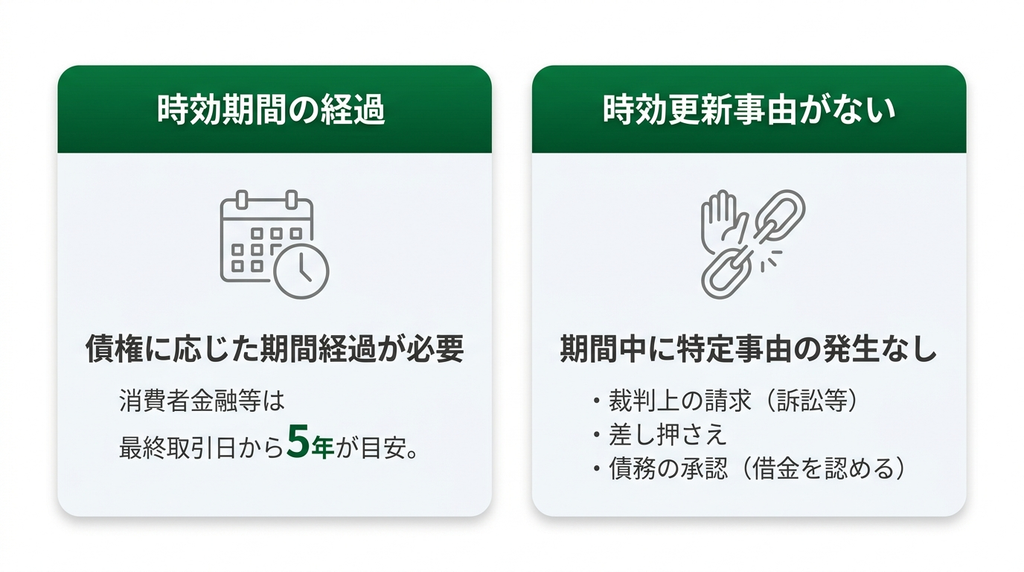
消滅時効を成立させるためには、主に2つの条件を満たす必要があります。
第一に、債権の種類に応じた時効期間が経過していることです。
消費者金融やクレジットカードの借金の場合、最後の取引日から5年が目安です。
第二に、時効期間中に「時効の更新(中断)」事由がないことです。
これには、裁判上の請求(訴訟や支払督促)、差し押さえ、そして債務者が借金の存在を認める「債務の承認」が含まれます。
この2つの条件をクリアして初めて、エムユーフロンティア債権回収の時効は成立の可能性が出てきます。
「時効の援用」の手続きは内容証明郵便で通知する
時効期間が経過しただけでは、借金の支払い義務は自動的にはなくなりません。
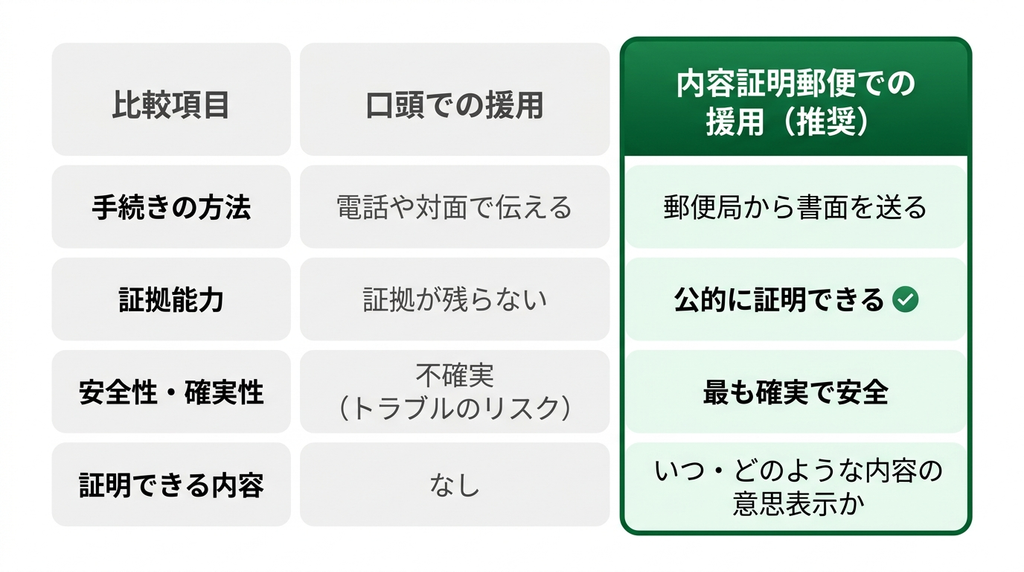
時効の利益を受けるためには、債務者が債権者に対して「時効が成立したので支払いません」という意思表示をする必要があります。
この手続きを「時効の援用」と呼びます。
援用の方法は口頭でも可能ですが、証拠が残らないため、後々のトラブルを避けるために「内容証明郵便」で通知するのが最も確実で安全な方法です。
これにより、いつ、どのような内容の意思表示をしたかを公的に証明できます。
裁判所から通知が届いた場合でも時効を主張できるケース
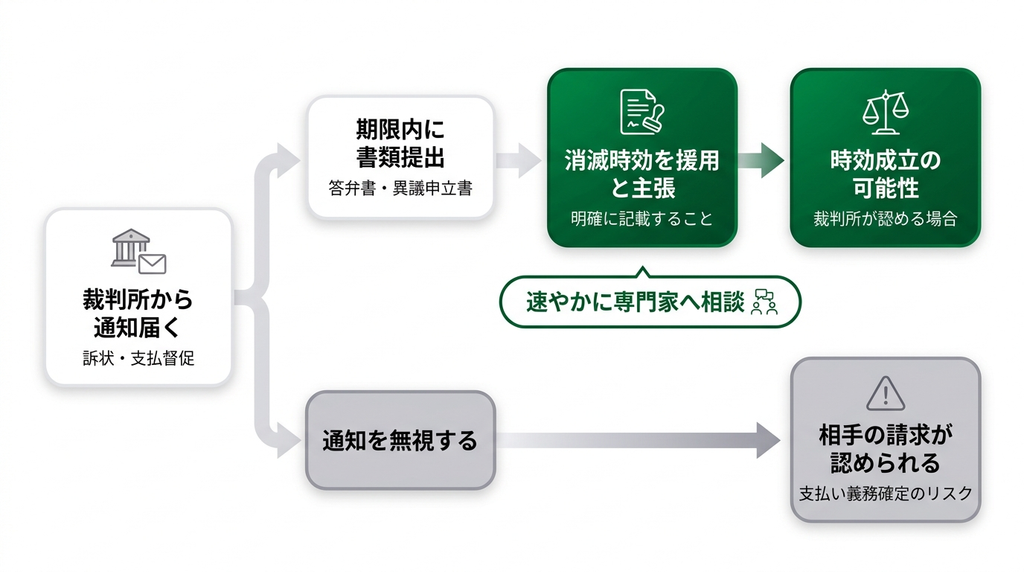
すでにエムユーフロンティア債権回収から訴訟や支払督促を起こされ、裁判所から通知が届いた場合でも、時効を主張することを諦める必要はありません。
訴状や支払督促を受け取ってから指定された期限内に、答弁書や異議申立書を裁判所に提出し、その中で「消滅時効を援用します」と明確に主張すれば、裁判所が時効の成立を認めてくれる可能性があります。
通知を無視すると相手の請求が認められてしまうため、速やかに専門家へ相談することが重要です。
住宅ローンの督促が来た場合の特有のリスクと対処法
エムユーフロンティア債権回収から住宅ローンの督促が来た場合、一般的な借金とは異なる特有のリスクが伴います。
最大の危険は、担保となっている自宅を失う可能性があることです。
住宅ローンの契約には通常、抵当権が設定されており、返済が滞ると債権者はこの抵当権を行使して不動産を強制的に売却できます。
そのため、他の借金以上に迅速かつ慎重な対応が求められます。
時効の援用手続きを自分で行うか専門家に依頼するかは、その後の結果を大きく左右する重要な判断です。
放置すると競売(けいばい)で家を失う危険性
住宅ローンの返済を長期間滞納し、督促を放置し続けると、債権者は抵当権を実行し、裁判所に競売の申し立てを行います。
競売にかけられると、あなたの意思とは関係なく自宅が強制的に売却され、最も高い価格を提示した買受人に所有権が移ります。
競売での売却価格は市場価格より大幅に低くなる傾向があり、家を失った後も多額の残債務が残るケースが少なくありません。
この残債務についても、引き続き返済義務を負うことになります。

競売を避けるための「任意売却」という選択肢
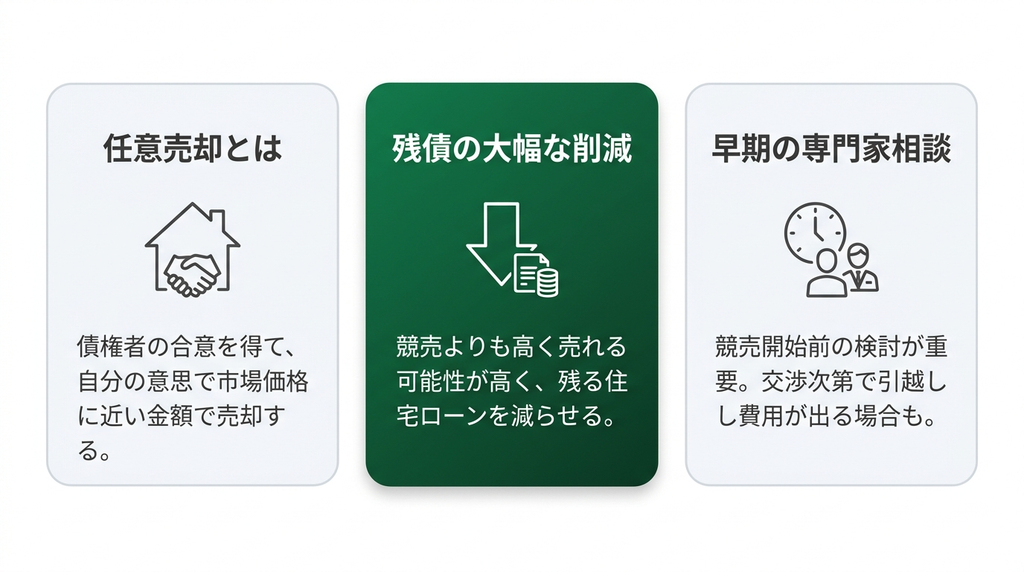
競売によるデメリットを避けるための有効な手段として「任意売却」があります。
任意売却とは、債権者の合意を得て、自分の意思で市場価格に近い金額で自宅を売却する方法です。
競売よりも高く売れる可能性が高いため、残る住宅ローンの額を減らすことができます。
また、交渉次第では引越し費用を売却代金から捻出できる場合もあります。
競売手続きが開始される前に、専門家へ相談して任意売却の検討を始めることが重要です。
時効援用の手続きは専門家に依頼すべき?自分で対応するリスク
消滅時効の援用手続きは、自分で行うことも不可能ではありません。
しかし、法律的な知識や手続きの正確性が求められるため、専門的な知見がないまま進めると、思わぬ失敗を招くリスクが伴います。
特に、債権者とのやり取りでは、意図せず債務を承認してしまう危険性も否定できません。
手続きの確実性を高め、精神的な負担を軽減するためにも、司法書士や弁護士などの専門家への依頼を検討することが賢明です。
万が一、時効が成立しなかった場合でも、まだ解決の道は残されています。
内容証明の不備で時効の援用が失敗するケース
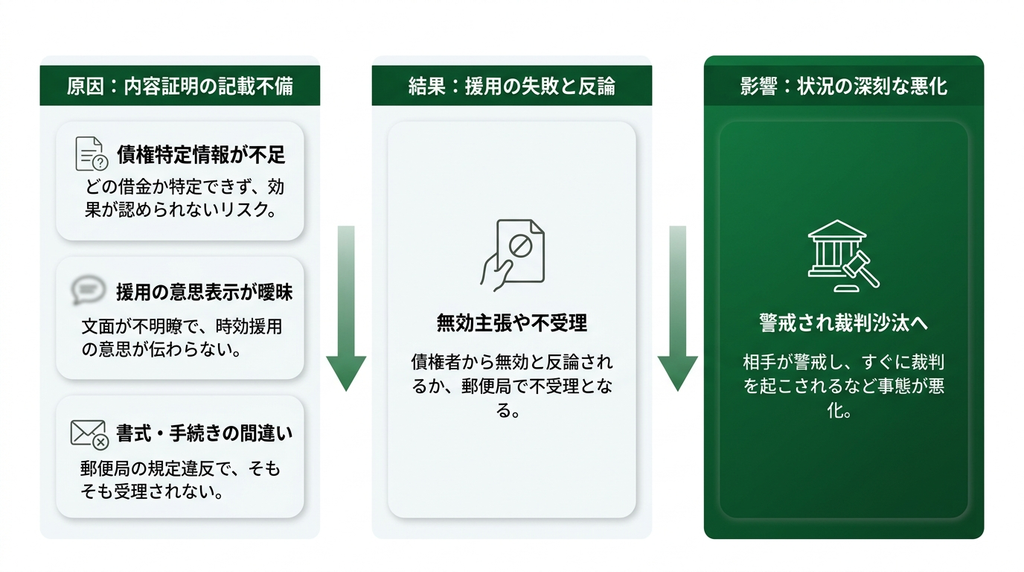
自分で内容証明郵便を作成して時効の援用を行う場合、記載内容に不備があると援用の効果が認められないリスクがあります。
例えば、債権を特定するための情報が不足していたり、援用する意思表示の文面が曖昧だったりすると、債権者から「無効な援用だ」と反論される可能性があります。
また、郵便局の定める書式や手続きを間違えると、そもそも内容証明として受理されません。
一度失敗すると相手に警戒され、すぐに裁判を起こされるなど、状況が悪化することも考えられます。
専門家へ依頼すれば面倒な手続きや交渉を任せられる
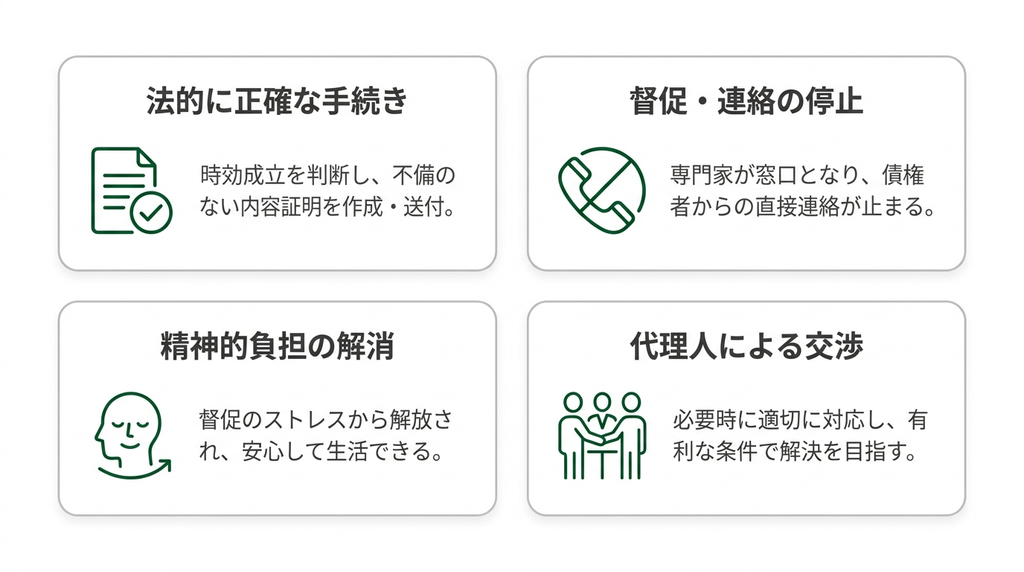
時効の援用を司法書士や弁護士に依頼する最大のメリットは、手続きの正確性と安心感です。
専門家は、時効が成立する条件を満たしているかを法的に判断した上で、不備のない内容証明郵便を作成・送付してくれます。
また、依頼後は専門家が窓口となるため、エムユーフロンティア債権回収からの直接の連絡や督促が止まり、精神的な負担から解放されます。
万が一、相手方と交渉が必要になった場合でも、代理人として適切に対応してもらえるため、有利な条件で解決できる可能性が高まります。
時効が成立しない場合は債務整理で解決する方法もあります
調査の結果、時効の成立が難しいと判断された場合でも、返済の負担を軽減するための法的な手続きがあります。
それが「債務整理」です。
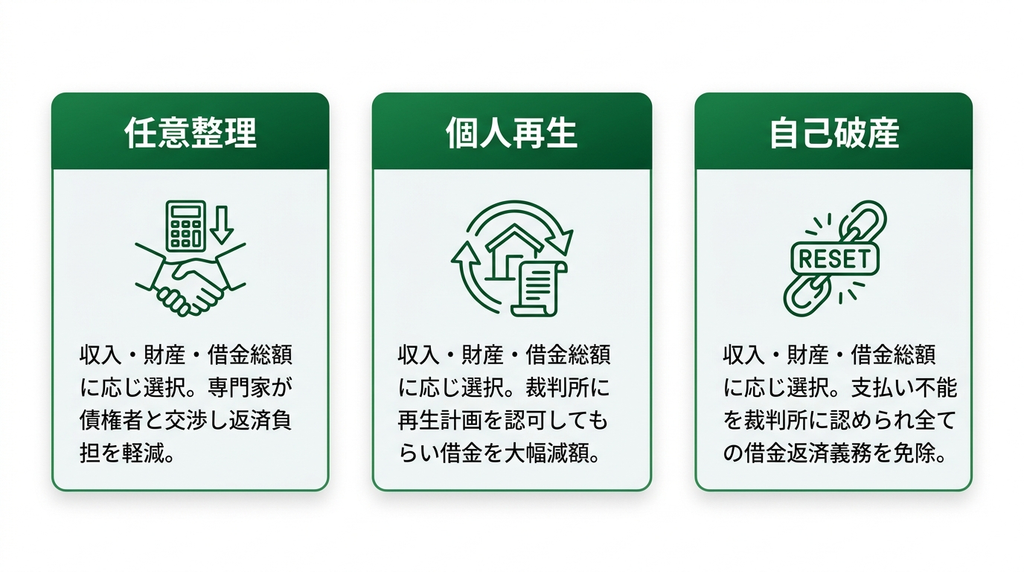
債務整理には主に「任意整理」「個人再生」「自己破産」の3つの方法があり、収入や財産の状況、借金の総額に応じて最適な手続きを選択します。
一人で抱え込まず、弁護士や司法書士などの専門家に相談すれば、あなたの状況に合った解決策を提案してもらえます。
支払えないからと放置するのではなく、前向きに解決の道を探ることが大切です。
最後に、エムユーフロンティア債権回収についてよく寄せられる質問とその回答をまとめました。
借金の時効問題は専門家の「内容証明作成サービス」で解決
借金の時効問題は、専門家が提供する「内容証明作成サービス」を利用することで、安全かつ確実に解決できる可能性があります。
このサービスは、時効の援用通知に必要な内容証明郵便の作成から発送までを、当事務所が代行するものです。
法律の知識がなくても、専門家のサポートにより、時効援用の手続きを正確に進めることができます。
一人で悩まず、まずは専門家に相談することが解決への第一歩です。
内容証明作成サービスについては「内容証明作成サービス」で詳しく紹介しています。
面倒な手続きは不要!内容証明郵便の作成から発送までを代行します
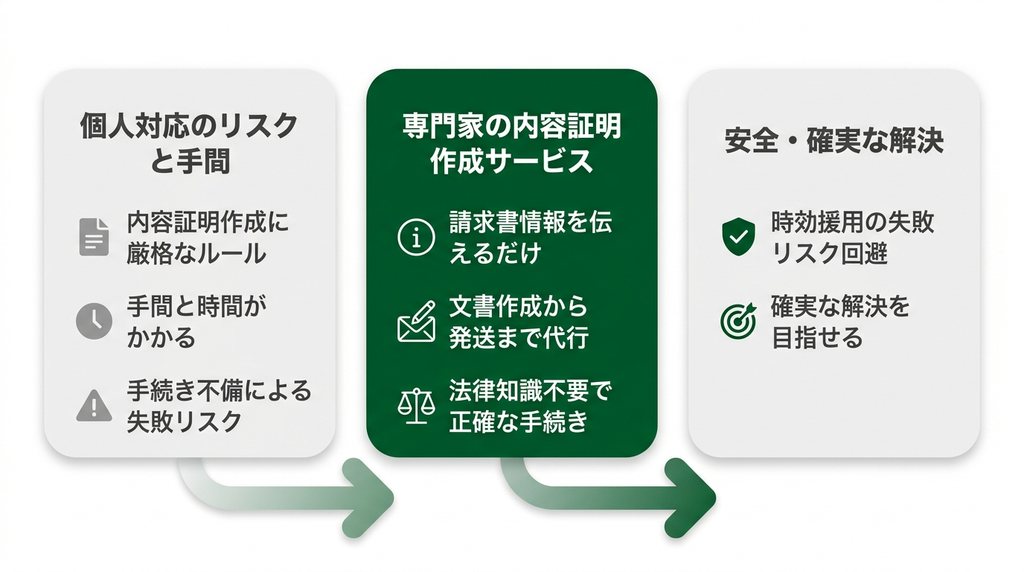
内容証明郵便の作成には厳格なルールがあり、個人で対応するには手間と時間がかかります。
当事務所の内容証明作成サービスを利用すれば、これらの面倒な手続きをすべて任せることが可能です。
依頼者は、請求書の情報を専門家に伝えるだけで、あとは専門家が適切な文書を作成し、郵便局へ提出・発送してくれます。
これにより、手続きの不備による時効援用の失敗リスクを回避し、確実な解決を目指せます。

専門家による内容証明作成サービスが選ばれる理由
当事務所による内容証明作成サービスが選ばれるのには、明確な理由があります。
豊富な実績に裏打ちされた信頼性、資格者による直接対応の安心感、そして全国どこからでも依頼できる利便性が、多くの相談者から支持されています。
これらの要素が、複雑で精神的な負担も大きい時効の問題を、スムーズな解決へと導きます。
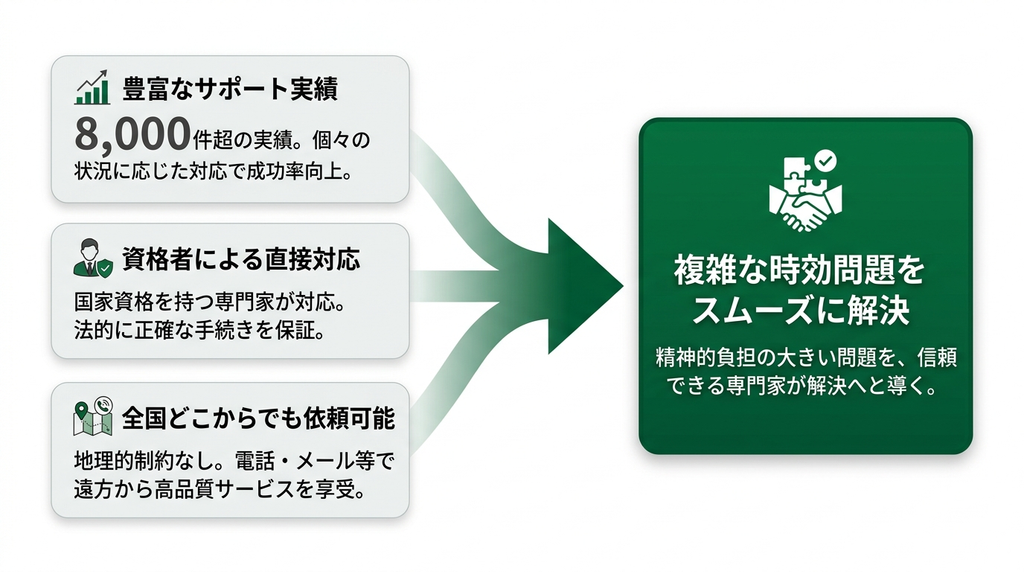
9,000件以上の豊富な時効援用サポート実績
専門家を選ぶ上で重要な指標の一つが、これまでの実績です。
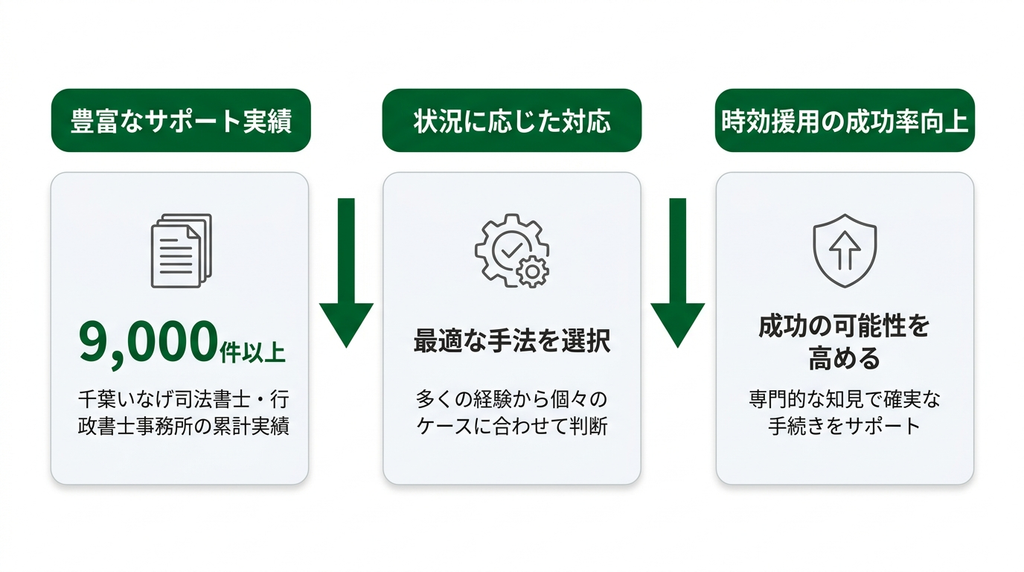
例えば、当事務所では、これまでに9,000人以上の時効援用をサポートしてきた豊富な実績があります。
多くの案件を手がけてきた経験から、個々の状況に応じた最適な対応が可能となり、時効援用の成功率を高めます。
司法書士・行政書士が直接対応することによる安心感
法律の専門家が直接相談に応じ、手続きを進める点は大きな安心材料です。
国家資格を持つ専門家が責任を持って対応するため、法的に正確な手続きが保証されます。
借金というデリケートな問題だからこそ、信頼できる専門家に直接相談できる体制が重要視されています。
全国対応で遠方からでも依頼が可能
事務所が遠方にある場合でも、電話やLINE、メールなどを活用して全国からの依頼に対応している専門家もいます。
事務所に直接出向く必要がないため、地理的な制約なく、実績豊富な専門家に相談・依頼することが可能です。
これにより、地域を問わず、質の高い法務サービスを受ける機会が確保されています。

電話も来所も不要。ご家族に知られずに相談可能
相談件数 20,000 件突破
LINE無料相談のご利用実績
午前中の質問は当日中に回答(土日祝日をのぞく)
エムユーフロンティア債権回収に関するよくある質問
ここでは、エムユーフロンティア債権回収に関して多くの人が抱く疑問について、Q&A形式で解説します。
エムユーフロンティア債権回収は三菱UFJ銀行と関係があるのですか?
はい、大いに関係があります。
エムユーフロンティア債権回収は、三菱UFJフィナンシャル・グループの一員であり、三菱UFJ銀行などが主要株主です。
そのため、三菱UFJ銀行のカードローンや、グループ会社のクレジットカード債権などを取り扱うことが多くなっています。
グループ企業であることから、信頼性の高い正規の債権回収会社と言えます。

エムユーフロンティア債権回収からの請求を無視し続けたらどうなりますか?
請求を無視し続けると、最終的に財産の差し押さえに至る可能性があります。
最初は電話や郵便での督促ですが、応答がないと自宅訪問や法的手続き(訴訟・支払督促)へ移行します。
裁判所からの通知も無視すると、判決が確定し、給与や預金口座が強制的に差し押さえられる危険性が非常に高いです。
必ず何らかの対応が必要です。

何年も前の借金ですが、エムユーフロンティア債権回収に時効を主張できますか?
最後の返済から5年以上経過しており、その間に裁判や支払いの約束など時効を更新させる事由がなければ、消滅時効を主張できる可能性があります。
ただし、時効は自動で成立せず「時効の援用」という意思表示が必要です。
エムユーフロンティア債権回収の時効を成立させるため、まずは専門家に相談し、条件を満たしているか確認することをおすすめします。

まとめ
エムユーフロンティア債権回収は、三菱UFJグループの正規の債権回収会社であり、詐欺ではありません。
同社からの通知を放置すると、最終的に給与や財産の差し押さえといった強制執行に至るリスクがあります。
しかし、最後の取引から5年以上経過している場合は、消滅時効を援用して返済義務をなくせる可能性があります。
時効を検討する際は、債務を承認する言動を避け、内容証明郵便で通知することが重要です。
手続きに不安がある場合や、時効が成立しない場合は、速やかに専門家へ相談してください。
この記事を執筆している司法書士

- 司法書士・行政書士
- 千葉司法書士会:登録番号第867号
認定司法書士:法務大臣認定第204047号
千葉県行政書士会:登録番号第02103195号
経歴:平成16年に個人事務所を開業。債務整理や裁判、登記業務を中心に20年以上の実務経験。解決実績は1万人以上。
最新の投稿
 2026年10月7日エムユーフロンティア債権回収から電話やハガキが?時効の確認と対処法
 2026年10月6日グリーンアイランドの時効援用|連絡はNG!督促を止める正しい対処法
 2026年10月5日弁護士法人アーク虎ノ門法律事務所の債権回収は無視NG!正しい対処法と時効援用
 2026年10月4日子浩法律事務所からの督促・手紙は時効かも?連絡前の注意点
無料相談 受付中!
受付時間:平日9時~18時
電話番号:043-203-8336
